
Jakub Fenert 1*, Monika Żubrowska-Sudoł1, Katarzyna Iwińska2
Afiliacja
1 Wydział Inżynierii Środowiska, Politechnika Warszawska
2 Instytut Socjologii, Uniwersytet Civitas
* Kontakt / Correspondence: jakub@fenert.pl
DOI: 10.65545/GWITS.2026.06.5, GWiTS 7/2026, lipiec 2026
Pobierz PDF (Open Access)
Streszczenie:
W niniejszym artykule przedstawiono przegląd literatury na temat społecznej odpowiedzialności w kontekście przedsiębiorstw wodociągowo-kanalizacyjnych. Przeprowadzono analizę trzech perspektyw: społecznej odpowiedzialności przedsiębiorstwa (CSR), odpowiedzialnego prowadzenia badań i wdrażania innowacji (RRI) oraz oceny środowiskowej, społecznej i ładu korporacyjnego (ESG). Wyniki przeglądu odniesiono do sektora wod-kan. Można stwierdzić, że społeczna odpowiedzialność może przynieść korzyści przedsiębiorstwom przedmiotowego sektora, a CSR stanowi dobry punkt wyjścia do oceny i porównania zaangażowania w społeczną odpowiedzialność.
Słowa kluczowe: społeczna odpowiedzialność biznesu, branża wodociągowo-kanalizacyjna, przedsiębiorstwo wodociągowo-kanalizacyjne, CSR, RRI, ESG, zrównoważony rozwój
Abstract:
This article presents a review of the literature on social responsibility of the water and wastewater companies. An analysis was carried out of three perspectives: corporate social responsibility (CSR), responsible research and innovation (RRI), and environmental, social and corporate governance (ESG). The findings of the review were applied to the context of the water and wastewater sector. It can be concluded that social responsibility can bring benefits to companies in this sector, and that CSR provides a good starting point for assessing and comparing commitment to social responsibility.
Keywords: corporate social responsibility, water and wastewater sector, water and sewage company, CSR, RRI, ESG, sustainability
1. Wprowadzenie
Biorąc pod uwagę definicję społecznej odpowiedzialności (SO) jak i zrównoważonego rozwoju można wywnioskować, że przedsiębiorstwa branży wodociągowo-kanalizacyjnej powinny uwzględniać SO i działania na rzecz zrównoważonego rozwoju w swojej misji i credo organizacji. Według danych GUS [1], w wodę z sieci wodociągowej zaopatrywane jest 95,3% gospodarstw domowych w Polsce. Tym samym działalność prowadzona przez przedsiębiorstwa wodociągowo-kanalizacyjne obejmuje większość obywateli naszego kraju. Jednocześnie zasoby wody znajdują się pod coraz większą presją ze względu na rosnące zapotrzebowanie i spadającą jakość [2]. European Environment Agency szacuje, że średnio 30% terytorium Unii Europejskiej i co trzeci jej mieszkaniec co roku dotknięty jest niedoborami wody, a według danych Eurostatu Polska jest jednym z krajów o najniższych zasobach wody na mieszkańca [3, 4]. Pomimo tych zależności, temat społecznej odpowiedzialności przedsiębiorstw wodociągowo-kanalizacyjnych pozostaje słabo rozpoznany w literaturze naukowej. Liczba publikacji dotyczących zagadnienia SO z uwzględnieniem branży wodociągowo-kanalizacyjnej jest niewielka. Artykuły związane z SO zaczynają uwzględniać przedsiębiorstwa sektora dopiero od 2001 roku. Od tego momentu opublikowano 349 pozycji, co stanowi 0,5% liczby pozycji poruszających temat SO opublikowanych od 2001 roku (69 143 artykuły).
Społeczna odpowiedzialność (SO) stanowi formę samoregulacji oraz zapewnienia zgodności organizacji z prawem, standardami etycznymi i normami społecznymi [5]. Począwszy od lat 70. XX firmy zaczęły dostrzegać, że nieuwzględnienie społecznych oczekiwań dotyczących wpływu ich działalności na ludzi i środowisko może stanowić ryzyko biznesowe. Równocześnie w literaturze akademickiej pojawiło się wiele publikacji przedstawiających różne podejścia do SO: ekonomiczne, filozoficzne i etyczne [5–7].
W niniejszym artykule za definicję SO przyjęto definicję wskazaną w normie ISO 26000:2010 Wytyczne dotyczące społecznej odpowiedzialności [8]. Przywołana norma definiuje SO jako „odpowiedzialność organizacji za wpływ jej decyzji oraz działań (w tym produktów, procesów, usług) na społeczeństwo i środowisko, poprzez jawne i etyczne podejście do działalności” [8]. Podejście to musi spełniać cztery warunki: 1) Wspierać zrównoważony rozwój, w tym zdrowie i dobrobyt społeczeństwa. 2) Brać pod uwagę oczekiwania interesariuszy. 3) Być zgodne z prawem oraz spójne z międzynarodowymi standardami zachowania (powszechnie uznanymi założeniami i aktami prawa międzynarodowego, traktatami, konwencjami). 4) Być wdrożone w całej organizacji i aktywnie praktykowane.
We współczesnej terminologii SO jest nierozerwalnie połączona ze zrównoważonym rozwojem, mimo, że to drugie pojęcie zostało stworzone nieco później. Raport Brundtland określa zrównoważony rozwój jako rozwój społeczno-ekonomiczny współczesnych społeczeństw polegający na zaspokajaniu ich potrzeb bez narażania zdolności przyszłych pokoleń do zaspokojenia własnych potrzeb [9, 10].
Rosnące zainteresowanie tematem, przejawiające się w działaniach podejmowanych przez przedsiębiorstwa wodociągowo-kanalizacyjne, wykraczających poza ich obowiązki prawne, czyni go wartościowym do zbadania. W niniejszym artykule przedstawiono przegląd literatury na temat SO i podjęto próbę jego syntezy, ze szczególnym uwzględnieniem kontekstu wynikającego ze specyfiki sektora wodociągowo-kanalizacyjnego.
2. Społeczna odpowiedzialność jako przedmiot badań
W literaturze istnieje kilka podejść do SO. W artykule zostaną omówione i porównane trzy z nich: Corporate Social Responsibility (społeczna odpowiedzialność przedsiębiorstwa), Responsible Research and Innovation (odpowiedzialne prowadzenie badań i wdrażanie innowacji) oraz Environment, Social and Corporate Governance (ocena środowiskowa, społeczna i ładu korporacyjnego).
2.1. Corporate Social Responsibility (CSR)
Podczas gdy SO może być aplikowana do dowolnych podmiotów (przedsiębiorstw, organizacji rządowych i pozarządowych, mediów), CSR (społeczna odpowiedzialność przedsiębiorstwa) w literaturze zazwyczaj powiązany jest z organizacjami, których najważniejszym celem jest generowanie zysku i pomnażanie kapitału. Według Carrolla [11], którego prace o CSR uważane są za przełomowe [12, 13], odpowiedzialność przedsiębiorstwa ukształtowana jest z czterech obszarów, które pozwalają lepiej scharakteryzować obowiązki przedsiębiorstwa wobec społeczeństwa. Model opracowany przez Carrolla przedstawia rys. 1.
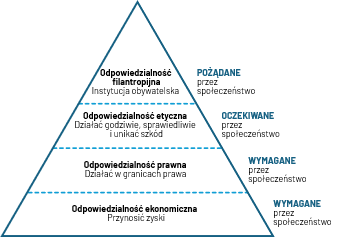
Fig. 1. Carroll’s model of socially responsible enterprise. Source: own, based on [6, 11]
Fundamentem przedsiębiorstwa jest odpowiedzialność ekonomiczna wobec społeczeństwa, która wymaga, aby były one przede wszystkim rentowne. Podmiot gospodarczy tworzy zysk poprzez wytwarzanie wartości dodanej do społeczeństwa, a w tworzeniu jej przynosi korzyści wszystkim interesariuszom [11]. Odpowiedzialność ekonomiczna stanowi tym samym najważniejszą zasadę, bo to na niej opierają się pozostałe rodzaje odpowiedzialności. Odpowiedzialność prawna oznacza, że przedsiębiorstwo w ramach wypracowywania zysku zobowiązane jest do działania w ramach ustanowionych granic prawa. W regulacjach prawnych znajduje się odzwierciedlenie wartości wyznawanych przez społeczeństwo. Zawężenie perspektywy tylko do dwóch najbardziej podstawowych wymiarów odpowiedzialności ma ograniczenia – organy stanowiące prawo nie są w stanie przewidzieć i uregulować wszystkich okoliczności [13]. Odpowiedzialność etyczna wykracza poza zapisy prawa, do których należy się dostosować, aby móc prowadzić działalność, a wchodzi w sferę sprostania oczekiwaniom, jakie stawia społeczeństwo. Oznacza to trzymanie się nie tylko litery prawa, ale również jego intencji. Kolejnym aspektem jest oczekiwanie, że przedsiębiorstwo będzie prowadzić swoją działalność w sposób sprawiedliwy i uczciwy również wtedy, kiedy istniejące prawo nie przedstawia obowiązujących ścieżek postępowania [11]. Ostatni stopień odpowiedzialności, odpowiedzialność filantropijna, wiąże się z poświęceniem części zasobów – materialnych i niematerialnych – na rzecz społeczeństwa. Te działania nie są wymagane ekonomicznie ani prawnie, a także najczęściej nie wynikają z oczekiwań społeczeństwa wobec biznesu. Działania te podejmowane są z czystej chęci rozwoju społeczeństwa, znalezienia odpowiedzi na jego problemy i poprawy jakości życia ludzi [11, 13].
Część autorów rozróżnia CSR techniczny, równolegle istniejący z CSR instytucjonalnym [14, 15]. CSR techniczny odnosi się głównie do działań organizacji wobec interesariuszy głównych (wpływających bezpośrednio na organizację), takich jak klienci (produkt), pracownicy i sfera ładu korporacyjnego. Te akcje, polegające np. na poprawie jakości produktów lub zapewnienie benefitów pracowniczych, są często natury reakcyjnej i traktowane są jako koszt prowadzenia działalności [15]. CSR instytucjonalny obejmuje działania dotykające interesariuszy, którzy mogą wpływać na organizację jedynie pośrednio, jak np. społeczności lokalne lub środowisko naturalne, a przykładem akcji w tym zakresie są decyzje na rzecz wdrażania zielonych, zeroemisyjnych technologii lub przekazywania części wypracowanego zysku na rzecz społeczności [15, 16].
Wirba [17] argumentuje, że wdrożenie CSR pozwala osiągnąć balans pomiędzy uzyskaniem akceptacji interesariuszy i właścicieli firmy, a spełnieniem celów ekonomicznych, środowiskowych i społecznych (tzw. „Triple bottom line”). W swych podstawach CSR jest niczym innym jak zarządzaniem kosztami i korzyściami działalności przedsiębiorstwa dla wszystkich interesariuszy: począwszy od pracowników, przez inwestorów, dostawców, klientów, aż po otoczenie społeczne [17, 18]. Etikan [19] zaznacza, że podejmowanie działań CSR na rzecz środowiska oraz społeczeństwa, transparentna komunikacja, postawa lidera i dopasowane strategie w istotny sposób wpływają na odbiór przedsiębiorstwa przez interesariuszy. Jiang [20] stwierdza, że aktywne zaangażowanie pracowników w działania CSR i spójny język komunikacji również wpływają na poprawę reputacji spółki.
W swoim artykule Du [15] stwierdza, że wdrożenie CSR w organizacji zależy nie tylko od uznania istotnej roli tych działań w sprostaniu oczekiwaniom interesariuszy i osiągnięciu zrównoważonego rozwoju, ale również od podejścia do zarządzania osób na stanowiskach kierowniczych. W pracy wykazała, że transformacyjny styl zarządzania (oparty na przedstawianiu wzoru do naśladowania, rozumieniu potrzeb pracowników, kwestionowaniu utartych sposobów rozwiązywania problemów) jest przydatny w tworzeniu i inicjowaniu społecznie odpowiedzialnych działań. Styl transakcyjny (oparty na jasnej komunikacji korzyści wynikających ze sprostania postawionym, klarownym wymaganiom oraz na bieżącym monitorowaniu wykonywania zadań w celu wykrycia i zapobieżenia problemom) jest skuteczny w ich wdrażaniu i osiąganiu korzyści biznesowych. Takie pluralistyczne podejście tworzy sytuację „win-win” – satysfakcji celów ekonomicznych organizacji przy jednoczesnym utrzymaniu wsparcia inicjatyw CSR [15].
Porter i Kramer [7] równolegle wskazują, że mimo ambitnego i szczytnego celu implementacja CSR w istniejących politykach firmowych pozostawia wiele do życzenia. Jest to, według nich, spowodowane dwoma czynnikami. Po pierwsze, wywieranie presji zewnętrznej na firmy, by prowadziły działania CSR, nastawia przeciwko sobie interes biznesowy i społeczeństwo, podczas gdy są one od siebie wzajemnie zależne. Po drugie, działanie zgodnie z oczekiwaniami grup nacisku sprawia, że działania są ogólne, niedopasowane do specyfiki firmy i mają minimalny wpływ społeczny. Autorzy zauważyli również, że osobom na stanowiskach wykonawczych często brakuje zewnętrznego oparcia (np. w formie aktów prawnych, modeli, schematów działania), przez co ich decyzje nie są podejmowane z pewnością co do ich skuteczności. Tak prowadzone działania CSR bardzo często nie były ani strategiczne, ani operacyjne, a jedynie „kosmetyczne” w formie kampanii medialnych. Porter i Kramer [7] wyciągają wniosek, że aby CSR był wartościowy, należy włączyć go w realia biznesowe i nadać mu wartość strategiczną, a inicjatywy CSR powinny tworzyć wartość dodaną dla obu stron – organizacji i jej interesariuszy.
2.2. Responsible Research and Innovation (RRI)
Odpowiedzialne prowadzenie badań i wdrażanie innowacji (RRI – Responsible Research and Innovation) jest definiowane w literaturze jako jawny proces, w którym interesariusze procesu badawczo-rozwojowego (B&R) wspólnie działają w celu uwzględnienia w nim potrzeb, wartości i oczekiwań społeczeństwa: odbiorców innowacji. Szczególną cechą RRI jest przesunięcie zakresu analizy z efektów na cały proces B&R – pozwala to na dostrzeżenie wpływu społecznego pierwszych stadiów badań, który mógłby zostać przytłumiony przez pryzmat potencjalnych korzyści [21, 22]. Wprowadzone przez Owena pojęcie „europejskiego modelu RRI” charakteryzuje się tym, że jako wartości przyświecające RRI zostały przypisane te wynikające z Konstytucji dla Europy, a ich osiągnięcie powinno być etycznie akceptowalne, społecznie pożądane, bezpieczne i zrównoważone [22, 23]. Komisja Europejska – w swoich działaniach sięgających 2011 roku – wyróżniła pięć filarów RRI [22, 24, 25]: 1) Zaangażowanie społeczne. 2) Otwarty dostęp. 3) Równość płci. 4) Etyka. 5) Popularyzacja nauki.
Owen [22] określa cztery czynniki stanowiące podstawę ideową funkcjonowania RRI, a mianowicie: 1) Opis i analiza wpływów (anticipation). 2) Refleksja nad procesem i jego niewiadomymi (reflexivity), 3) Inkluzywność (inclusivity). 4) Odpowiedzialność (responsibility). Pierwszy czynnik polega na opisaniu i przeanalizowaniu zakładanych oraz potencjalnych niezakładanych skutków ekonomicznych, społecznych, środowiskowych i innych. Nie ma on służyć przewidywaniu przyszłości, a zadawaniu serii coraz bardziej szczegółowych pytań „co by się stało, gdyby…”, co pozwala na odkrycie nowych sposobów, w jaki możemy myśleć o analizowanym procesie B&R. Drugi czynnik polega na głębokim zastanowieniu się jakie są leżące u podstawy procesu cele, motywacje oraz w jaki sposób będzie wpływał na społeczeństwo; jakie są atuty, wiedza i realia prawne; a także, co nie jest wiadome, jakie są przyjęte założenia, ryzyka, obszary niewiedzy oraz dylematy etyczne, z którymi będzie musiał zmierzyć się zespół badawczy. Trzeci czynnik – inkluzywność – to otwarcie się na poddanie wcześniejszych refleksji i analiz konsultacjom i procesom dialogu z szerokim gronem interesariuszy. Wysłuchanie wielu perspektyw może pozwolić zauważyć kwestie, które nie zostały zidentyfikowane na wcześniejszych etapach. Innowacja jest kontekstem specyficznym: wielowymiarowym, interdyscyplinarnym, niepewnym i nieprzewidywalnym. Ostatni czynnik – odpowiedzialność – musi zatem być rozumiany szerzej niż dotychczas. Odpowiedzialność za proces RRI powinna być rozszerzona na uniwersytety, innowatorów, przemysł, sektor publiczny i finansowy, a na końcu wspierana debatą publiczną. Istotne jest nie tylko ich zaangażowanie, ale również poczucie odpowiedzialności za swój udział w tym procesie. Owen [22] zaznacza, że te czynniki nie są niczym nowym, ale to instytucjonalna integracja tych procesów jest ważnym, nawet jeśli tylko ewolucyjnym, wkładem RRI w lepszą, bardziej zrównoważoną przyszłość. Dużą uwagę należy zwrócić na to, aby na poziomie regulacyjnym cele i motywacje stojące za RRI były jasne i zrozumiałe dla uczestników procesu [22, 25].
Stahl [25] obserwuje, że filary RRI dostrzegane są tylko częściowo, np. zaangażowanie społeczne jest postrzegane jako wyciągnięcie ręki do użytkownika końcowego, a nie angażowanie wszystkich interesariuszy w tworzenie innowacji od samego początku. Więcej uwagi poświęca się aspektom rynkowym, a działanie odpowiedzialne utożsamia się z analizą i zarządzaniem ryzykiem. Autor zauważa również, że przedsiębiorstwa wykazują się znacznie bliższym horyzontem czasowym w określaniu celi RRI, niż ten proponowany w ramach literaturowego dyskursu o RRI. Na zakończenie wskazuje, że chociaż wyzwaniem jest kwantyfikacja wyników, jakie RRI może przynieść dla przedsiębiorstwa, RRI może spełnić rolę istotnego czynnika wspomagającego ocenę technologii, gdy jeszcze nie ma ram prawnych ani nie funkcjonują ustalone sposoby postępowania.
Warto zwrócić uwagę na dyskusję w literaturze dotyczącą różnic między CSR a RRI. Według niektórych autorów, chociaż istnieją pomiędzy nimi podobieństwa, tak RRI jest pojęciem pojemniejszym i wpływającym na całą strukturę organizacji [21]. Gurzawska et al. [26] wskazują, że RRI jest mechanizmem odgórnym, wykorzystywanym jako dźwignia do wdrożenia pożądanych polityk i podejść, podczas gdy CSR jest mechanizmem oddolnym, wspierającym biznes w działaniu zgodnym z prawem i międzynarodowymi standardami. Konkludują, że strategie CSR nie są w stanie osiągnąć dla społeczeństwa i przemysłu takich korzyści jak RRI, chociaż koncept RRI trzeba odpowiednio zaadaptować do realiów biznesowych. Van-de-Poel [27] ma inną interpretację: dla niego RRI ma na celu wczesne określenie skutków procesu innowacji, podczas gdy CSR ma zapewnić etyczne funkcjonowanie i branie pod uwagę interesów i potrzeb interesariuszy. Nie przeciwstawia sobie tych pojęć, zauważa, że wdrożenie RRI w ramach strategii CSR jest możliwe i będzie oznaczać przejście z polityk odpowiedzi obronnych na aktywne zaangażowanie w kwestie społeczne, środowiskowe i etyczne. O tej kwestii pisał również Porter i Kramer [7] na kilka lat przed powstaniem pojęcia RRI. Autorzy wskazali, że firma, która widzi CSR jako narzędzie do pacyfikowania presji zewnętrznej, często obserwuje, jak jej podejście zmienia się w serię reakcji defensywnych – bez biznesowego uzasadnienia i z minimalną wartością dla społeczeństwa. Stahl [25] stwierdził, że istnieje korelacja pomiędzy rozmiarem przedsiębiorstwa a stopniem rozwinięcia strategii CSR i stopniem włączania w nią idei RRI. Proponuje, aby koncepty i założenia RRI tworzyły pomost pomiędzy celami zrównoważonego rozwoju oraz CSR organizacji, a jej działaniami badawczo-rozwojowymi.
2.3. Environment, Social and Corporate Governance (ESG)
Ocena środowiskowa, społeczna i ładu korporacyjnego, w literaturze anglojęzycznej określana jako ESG (Environment, Social and Corporate Governance), jest sposobem ilościowego określenia zaangażowania przedsiębiorstwa w zrównoważony rozwój [28]. Na ocenę ESG składają się niefinansowe wskaźniki efektywności, na podstawie których inwestorzy i inni interesariusze mogą uzyskać wgląd w sposób zarządzania firmą i jego wpływ na społeczeństwo i środowisko [29]. Przykłady mierzonych wskaźników ESG przedstawia tabela 1.
Tabela 1. Przykłady wskaźników środowiskowych, społecznych i ładu korporacyjnego. Źródło: NASDAQ ESG Reporting Guide 2.0 [30]
Table 1. Examples of environmental, social and corporate governance indicators. Source: NASDAQ ESG Reporting Guide 2.0 [30]
| Wskaźniki środowiskowe | Wskaźniki społeczne | Wskaźniki ładu korporacyjnego |
| E1. Emisje gazów cieplarnianych E2. Intensywność emisji E3. Zużycie energii E4. Intensywność zużycia energii E5. Udział źródeł energii E6. Zużycie wody E7. Działania środowiskowe E8. Zarządzanie ryzykiem klimatycznym na szczeblu kierowniczym E9. Zarządzanie ryzykiem klimatycznym na szczeblu menadżerskim E10. Mitygacja ryzyka klimatycznego | S1. Stosunek płacy zarządu do mediany wynagrodzeń S2. Stosunek mediany płac między płciami S3. Rotacja pracowników S4. Inkluzywność S5. Pracownicy tymczasowi S6. Dyskryminacja S7. Wypadki przy pracy S8. Bezpieczeństwo i higiena pracy S9. Praca niewolnicza i praca dzieci S10. Prawa człowieka | G1. Inkluzywność na stanowiskach kierowniczych G2. Niezależność zarządu G3. Zachęty finansowe G4. Związki zawodowe G5. Postępowanie dostawców G6. Etyka i praktyki antykorupcyjne G7. Ochrona danych G8. Raportowanie ESG G9. Ujawnianie danych G10. Zewnętrzna certyfikacja |
U podstawy ESG leży założenie, że ujawnianie danych o działalności przedsiębiorstwa pozwala na zbudowanie dobrych relacji z interesariuszami. Istotne jest jednak, że aby móc myśleć o ESG jako mechanizmie skutecznym w egzekwowaniu społecznej odpowiedzialności firmy, musi być ono uregulowane w taki sposób, aby powstające raporty mogły być porównywane ze sobą. Spójne, usystematyzowane raportowanie niefinansowe, zwłaszcza w obszarze zrównoważonego rozwoju, jest trudne ze względu na różnice w podejściu do raportowania pomiędzy przedsiębiorstwami i brak jasno sprecyzowanych rozwiązań prawnych [31]. Akt prawny przyjęty przez Unię Europejską w postaci Corporate Sustainable Reporting Directive (CSRD) obliguje duże przedsiębiorstwa i przedsiębiorstwa notowane na giełdach papierów wartościowych do publikacji raportów dotyczących ich zaangażowania w kwestie środowiskowe i społeczne [32]. Należy nadmienić, że zakres firm, które obecnie są zobligowane do prowadzenia oceny ESG, ulegnie modyfikacji ze względu na zmiany prawne w ramach pakietu Omnibus, które zostały wdrożone do prawodawstwa unijnego dyrektywą 2026/470 [33, 34]. Spowoduje to zawężenie zakresu i uproszczenie wymogów, co może doprowadzić do spadku rzetelności raportów.
2.4. Porównanie
W tabeli 2 podsumowano wszystkie podejścia opisane w tym rozdziale. Podejście CSR jest obecne w literaturze najdłużej i jako jedyne ma charakter oddolny. Chociaż wdrażanie działań CSR jest oczekiwane przez społeczeństwo, nie stanowi ono wymogu prawnego. W literaturze podejście to odnosi się prawie wyłącznie do podmiotów nastawionych na wypracowywanie zysku. Największym ryzykiem związanym z działaniami CSR jest ich wykluczenie z realiów biznesowych, co może przerodzić się w działania jedynie wizerunkowe, bez realnego wpływu na społeczeństwo. Podejście RRI skupia się na organizacjach i przedsiębiorstwach prowadzących prace B&R, których części składowe mogą mieć znaczny wpływ na społeczeństwo w trakcie każdego etapu prowadzenia prac. Istotnym problemem RRI jest wyzwanie w miarodajnym określeniu wyników podjętych działań, jak również stale zmieniające się znaczenie tych działań. ESG, podobnie jak RRI, jest podejściem mającym źródło w narzuconych odgórnie wymaganiach. W przypadku ESG te wymogi wynikają z dążenia rynków kapitałowych do świadomego podejmowania decyzji finansowych. Tym samym czynnikom niefinansowym, takim jak dbałość o środowisko, nadaje się wartość pieniężną. Największym wyzwaniem stojącym przed podejściem ESG jest spójne i usystematyzowane raportowanie, tak, aby raporty różnych firm mogły być porównywane między sobą. Co więcej, wyzwaniem jest zmiana prawa unijnego powodująca uproszczenie raportowania, a tym samym obniżająca wartość merytoryczną raportów.
Tabela 2. Podsumowanie różnych podejść do społecznej odpowiedzialności. Źródło: opracowanie własne (przygotowano na podstawie [6, 7, 11, 13, 17, 21–25, 27–29, 31])
Table 2. Summary of different social responsibility approaches. Source: Own, based on [6, 7, 11, 13, 17, 21–25, 27–29, 31]
| Charakterystyka różnych podejść do społecznej odpowiedzialności | |||
| Podejście | CSR | RRI | ESG |
| Cel | Osiągnięcie balansu pomiędzy celami ekonomicznymi, środowiskowymi i społecznymi (Triple bottom line) | Uwzględnienie w procesie B&R wpływu wszystkich działań, a nie tylko efektów, na społeczeństwo. | Ilościowa ocena zaangażowania przedsiębiorstwa w zrównoważony rozwój. |
| Charakter | Oddolny | Odgórny | Odgórny |
| Podstawowe wartości | Cztery rodzaje odpowiedzialności: ekonomiczna, prawna, etyczna i filantropijna | Zaangażowanie społeczne, otwarty dostęp, równość płci, etyka, popularyzacja nauki. | Jawność, dostęp do informacji, nadanie finansowej wartości czynnikom niefinansowym. |
| Zakres stosowania | Przedsiębiorstwa, których celem jest generowanie zysku. | Organizacje i przedsiębiorstwa prowadzące prace badawczo-rozwojowe. | Duże przedsiębiorstwa i przedsiębiorstwa notowane na giełdzie. |
| Ograniczenia i wyzwania | Ryzyko podjęcia działań niedopasowanych do specyfiki firmy. CSR jest często wykluczany z realiów biznesowych. Połączenie tych dwóch ograniczeń powoduje, że CSR bywa jedynie kosmetyczny i ma minimalne znaczenie społeczne. | Konieczność adaptacji idei do realiów biznesowych. Ciągła zmienność co do znaczenia i zawartości. Kwantyfikacja efektów stanowi problem. | Spójne i usystematyzowane raportowanie wymaga jasnych, sprecyzowanych regulacji prawnych. Pakiet Omnibus osłabi pozycję ESG w legislacji i zakres raportowania, co poważnie wpłynie na rzetelność raportów. |
3. Społeczna odpowiedzialność w branży wodociągowo-kanalizacyjnej
Na podstawie przeglądu literatury stwierdzono, że RRI jest konceptem nastawionym na funkcjonowanie w przestrzeni, w której wdrażane są innowacje i prowadzone są badania naukowe. Małe i średnie przedsiębiorstwa wodociągowo-kanalizacyjne rzadko prowadzą tego typu działalność, ze względu na to, że wymaga ona dużego doświadczenia kadry i zasobów finansowych. Koncept ESG jest skierowany do dużych firm i spółek giełdowych. Jedynie największe spółki wodociągowo-kanalizacyjne w kraju są objęte wymogami raportowania. Biorąc pod uwagę zróżnicowaną charakterystykę sektora, CSR jest dobrym punktem wyjścia dla porównania małych, średnich i dużych przedsiębiorstw pod kątem zaangażowania w SO. Wszystkie mają do spełnienia założenia ekonomiczne, a narzucone na nie obowiązki dotyczące zaopatrzenia ludności w wodę pitną przekraczają zakres odpowiedzialności prawnej i zaczynają dotykać sfery odpowiedzialności etycznej. Zasób – woda i środowisko – którym operują te przedsiębiorstwa stanowi zarówno dobro wspólne społeczeństwa, jak i podstawowe narzędzia służące do wypracowania zysku i spełnienia wymogów prawnych. Na uwagę zasługują badania prowadzone równolegle przez Kuzior et al. [35], Pawłowską et al. [12, 36] oraz Lulewicz-Sas i Godlewską [37]. Te zespoły w swych artykułach skupiają się na przedsiębiorstwach wodociągowo-kanalizacyjnych oraz określeniu bądź ocenie działań oraz praktyk, jakie podejmują te podmioty w obszarze SO.
Pawłowska et al. [12] identyfikuje lukę badawczą i stawia za cel określenie jak kształtowane są praktyki CSR w wybranym Czeskim przedsiębiorstwie wodociągowo-kanalizacyjnym przy pomocy metod jakościowych i ilościowych. Dzięki uzyskanym wynikom zmierzono efekty przynoszone przez praktyki CSR. Wywiady przeprowadzone przez autorów wskazały, że coraz większa liczba przedsiębiorstw podejmuje działania w stronę rozwoju praktyk CSR, co ma odzwierciedlenie w formułowaniu strategii, budowie relacji pomiędzy przedsiębiorstwem i interesariuszami, a także podejmowaniem działań społecznych, charytatywnych i proekologicznych w zakresie edukacji. Działania podejmowane na rzecz społeczności, pracowników i ochrony środowiska postrzegane są jako inwestycja, która wspiera przedsiębiorstwo w konkurowaniu na rynku i kształtowaniu warunków do prowadzenia zrównoważonego rozwoju. Kadra menedżerska wskazywała również na to, że należy budować świadomość interesariuszy o tym, jakie działania mogą podejmować na rzecz ochrony środowiska. Na podstawie zebranych ankiet i wywiadów autorzy wnioskują, że wdrożenie CSR ma wpływ na rozwój koncepcji zrównoważonego rozwoju w przedsiębiorstwie przy jednoczesnym uwzględnieniu oczekiwań różnych grup interesariuszy, kształtowaniu pozytywnego obrazu firmy i podwyższeniu satysfakcji pracowników. Zostało jednak wskazane, że w badanym przedsiębiorstwie świadomość pracowników w zakresie kwestii środowiskowych i postaw proekologicznych jest znacząco niższa niż w pozostałych badanych zakresach SO. Ponadto stwierdzono, że kadra kierownicza i menedżerska ma szczególną rolę w budowaniu świadomości o społecznej odpowiedzialności przedsiębiorstwa, a dalszy rozwój tego konceptu może zostać umożliwiony poprzez wdrożenie nowoczesnych koncepcji zarządzania takich jak kultura organizacji, organizational learning and knowledge management lub analizy porównawcze.
Kuzior et al. [35] skupia się na odbiorze oraz ocenie działań CSR Przedsiębiorstwa Wodociągów i Kanalizacji (PWiK) w Rybniku przez zewnętrznych interesariuszy. Z wykorzystaniem metod ilościowych analizowano ocenę klientów przedsiębiorstwa dotyczącą takich inicjatyw jak uruchomienie publicznie dostępnych dystrybutorów wody, ustawianie kurtyn wodnych w przestrzeniach publicznych w lecie, akcje promujące oszczędzanie wody i spożywanie wody wodociągowej zamiast butelkowej. Badano również inne czynniki, w tym oczekiwania dotyczące jakości wody wodociągowej, gotowość do zgłoszenia wyższego zapotrzebowania na wodę do przedsiębiorstwa, częstotliwość i cel odwiedzania witryny internetowej przedsiębiorstwa, a także świadomość inicjatyw podejmowanych przez przedsiębiorstwa na rzecz poprawy jakości środowiska. Na podstawie uzyskanych danych autorzy wnioskują, że prowadzenie kampanii społecznych zachęciło klientów do oszczędniejszego korzystania z wody i częstszego spożywania wody wodociągowej zamiast butelkowanej. Oczekiwania klientów wskazują na konieczność poprawy jakości wody wodociągowej i współpracy z instytucjami naukowymi, głównie na rzecz zapewnienia bezawaryjności i ciągłości działania sieci wodociągowej. PWiK w Rybniku, na podstawie uzyskanych wyników badań, również podjął się sprostania oczekiwaniom mieszkańców poprzez aktualizację Uchwały o Zbiorowym Zaopatrzeniu w Wodę i wprowadzenie „taryfy nocnej”, zachęcającej do podlewania ogrodów w okresach o niższym zapotrzebowaniu na wodę. Działania PWiK w Rybniku oceniane są pozytywnie, chociaż prawie 90% mieszkańców nie było w stanie wskazać inicjatyw przedsiębiorstwa na rzecz budowy świadomości ekologicznej, ponad 98% nie było w stanie wskazać działań na rzecz poprawy jakości środowiska, a ponad 99% nie wiedziało o wsparciu, które przedsiębiorstwo udziela lokalnym organizacjom.
Pawłowska et al. [36] skupia się na ocenie ładu korporacyjnego jako integralnej części praktyk CSR w ramach wybranego przedsiębiorstwa wodociągowo-kanalizacyjnego. Badano następujące wymiary ładu korporacyjnego: jawność i komunikacja procesów decyzyjnych; czy został stworzony kodeks etycznego postępowania; czy przedsiębiorstwo respektuje prawo krajowe i międzynarodowe; czy przedsiębiorstwo odpowiada na potrzeby interesariuszy oraz czy kadra menadżerska odgrywa rolę w motywowaniu pracowników. Na podstawie zebranych kwestionariuszy od pracowników i menadżerów w przedsiębiorstwie stwierdzono, że spójność w odpowiedziach udzielanych przez te dwie grupy umożliwia efektywną implementację i monitorowanie wykonywanych w przedsiębiorstwie działań CSR. Autorzy określili, że chociaż ogólny poziom ładu korporacyjnego w badanym podmiocie jest na wysokim poziomie, to transparentność w komunikacji i podejmowaniu decyzji była na niższym poziomie od pozostałych badanych elementów. Badacze wnioskują, że poprawienie przepływu informacji wewnątrz przedsiębiorstwa w pozytywny sposób wpłynie na zbudowanie środowiska opartego na zaufaniu, szczerości i wiarygodności, co może wpłynąć na efektywniejszą pracę. Wskazują również, że ważną rolę do odegrania ma organ regulacyjny, w szczególności poprzez promowanie transparentności oraz nadzorowanie zgodności ze standardami etycznymi.
Lulewicz-Sas i Godlewska [37] określają poziom komunikacji działań CSR w 510 przedsiębiorstwach wodociągowo-kanalizacyjnych zrzeszonych w Izbie Gospodarczej „Wodociągi Polskie”. Autorki wskazują na to, że w celu uzyskania widoczności działań CSR i dostępu do nich przez interesariuszy wewnętrznych i zewnętrznych konieczna jest odpowiednia komunikacja, ponieważ w innym przypadku aktywności na rzecz CSR uznawane są za nieistotne, a nawet jako negatywne [37, 38]. Na podstawie badań Morsing M. i Schultz M. [39], autorki zdefiniowały trzy strategie komunikacji CSR: strategię informowania interesariuszy, strategię odpowiedzi interesariuszy i strategię włączania interesariuszy. Strategia informowania opiera się na jednokierunkowej komunikacji, w której interesariusze mają najmniej wpływu, podczas gdy pozostałe dwie opierają się na asymetrycznej komunikacji dwukierunkowej, w której polityki i działania CSR są kształtowane albo poprzez odpowiadanie na potrzeby i zgłoszone uwagi interesariuszy, albo poprzez bezpośrednie ich włącznie w kształtowanie działań CSR na etapie ich planowania. Wyniki badań wskazują, że jedynie 189 przedsiębiorstw (37% organizacji zrzeszonych w IGWP) prezentuje na swoich stronach informacje o społecznej odpowiedzialności przedsiębiorstwa, 16 (3%) bezpośrednio informuje o wdrożeniu idei CSR i tylko jedno przedsiębiorstwo wdraża CSR w oparciu o ISO 26000.
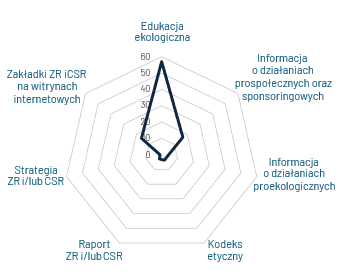
Fig. 2. Main sources of communication in the area of CSR by water and sewage companies [37]
Przedstawiony na rysunku 2 wykres obrazuje, że większość przedsiębiorstw prowadzących komunikację (57, co wedle obliczeń autorek stanowi 11,2% badanej populacji) wykorzystuje do tego celu edukację ekologiczną. Pojawiają się również informacje o podjętych działaniach prospołecznych i sponsoringowych (np. wystawianie się na wydarzeniach lokalnych, zapewnianie kurtyn wodnych, rozwijanie e-usług), natomiast jedynie pojedyncze przedsiębiorstwa publikują kody etycznego postępowania lub informacje o podjętych działaniach środowiskowych (w obydwu przypadkach 4 przedsiębiorstwa, poniżej 1%). Nieliczne badane podmioty publikowały raporty CSR, raporty zrównoważonego rozwoju lub strategie w tym zakresie. W porównaniu z zagranicznymi przedsiębiorstwami – w których procent przedsiębiorstw publikujący wspomniane raporty lub politykę CSR wynosi powyżej 80% – polskie przedsiębiorstwa wodociągowo-kanalizacyjne cechują się słabą komunikacją. Autorki wnioskują, że taka sytuacja niekoniecznie oznacza, że działania nie są podejmowane, ale wskazuje na ich charakter jako pojedynczych, niepowiązanych akcji podejmowanych ad hoc, a nie jako część przemyślanej, długofalowej strategii lub planowania.
4. Podsumowanie
Z przeprowadzonego przeglądu literatury wynika, że temat społecznej odpowiedzialności w przedsiębiorstwach wodociągowo-kanalizacyjnych jest słabo rozpoznany. Można wyciągnąć wniosek, że wdrożenie społecznej odpowiedzialności pozytywnie przekłada się na funkcjonowanie podmiotów gospodarczych poprzez poprawę wizerunku, reputacji i wyników finansowych. Tworzy to nowy kierunek badań na styku nauk społecznych i technicznych. Obecne w literaturze trzy perspektywy – CSR, RRI i ESG – mogą być wykorzystane do oceny lub wspierania zaangażowania przedsiębiorstw sektora w praktyki SO. ESG umożliwia porównanie dużych przedsiębiorstw o wyższych wymogach raportowania, a RRI daje ramy do oceny wpływu badań i innowacji wdrażanych w przedsiębiorstwach wodociągowo-kanalizacyjnych. CSR obejmuje zarówno małe, średnie, jak i duże podmioty odwołując się jednocześnie do odpowiedzialności ekonomicznej, prawnej i etycznej dotyczącej zaopatrzenia ludności w wodę pitną. Z tego względu CSR może stanowić dobry punkt wyjścia do porównywania metod i zaangażowania przedsiębiorstw sektora w społeczną odpowiedzialność. W dalszych badaniach warto odejść od traktowania społecznej odpowiedzialności wyłącznie jako narzędzia wizerunkowego oraz edukacyjnego i traktować ją jako element zarządzania usługą publiczną, bezpieczeństwem dostaw wody oraz relacjami z lokalnymi społecznościami.
5. Literatura
[1] Główny Urząd Statystyczny. Dziedzinowe Bazy Wiedzy. Dostęp: 21.02.2026 https://dbw.stat.gov.pl
[2] European Environment Agency. 2024. Europe’s state of water 2024: The need for improved water resilience. Luxembourg: Publications Office of the European Union https://doi.org/10.2800/02236
[3] European Environment Agency. 2025. Social fairness in preparing for climate change: How just resilience can benefit communities across Europe. EEA Report 04/2025. Luxembourg: Publications Office of the European Union. https://doi.org/10.2800/3683343
[4] Eurostat. 2026. Water statistics. Statistics Explained. Dostęp: 23.10.2025. https://ec.europa.eu/eurostat/statistics-explained/index.php?title=Water_statistics
[5] Adrian, M., Phelps, L., & Gatte, A. (2013). Philanthropy and corporate social responsibility: is giving, enough to truly be ethical?. International Journal of the Academic Business World, 7(1), 83.
[6] Carroll, A. B. (1979). A Three-Dimensional Conceptual model of Corporate performance. Academy of Management Review, 4(4), 497–505. https://doi.org/10.5465/amr.1979.4498296
[7] Porter, M. E., & Kramer, M. R. (2007). Strategy and society: the link between competitive advantage and corporate social responsibility. Strategic Direction, 23(5), 78–92, 163. https://doi.org/10.1108/sd.2007.05623ead.006
[8] ISO. 2010. ISO 26000:2010. Guidance on social responsibility. Geneva: International Organization for Standardization.
[9] Brundtland, G. H. (1987). Our common Future—Call for action. Environmental Conservation, 14(4), 291–294. https://doi.org/10.1017/s0376892900016805
[10] Zaman, M., Tanewski, G., & Ekanayake, G. (2025). What does sustainability mean for small and medium enterprises: A systematic literature review. Journal of Cleaner Production, 492, 144830. https://doi.org/10.1016/j.jclepro.2025.144830
[11] Carroll, A. B. (2016). Carroll’s pyramid of CSR: taking another look. International Journal of Corporate Social Responsibility, 1(1). https://doi.org/10.1186/s40991016-0004-6
[12] Pawlowska, E., Machnik-Slomka, J., Klosok-Bazan, I., Gono, M., & Gono, R. (2021). Corporate Social Responsibility of Water and Sanitation Company in the Czech Republic—CASE study. Energies, 14(13), 3981. https://doi.org/10.3390/en14133981
[13] Karaś, J. (2018). Znaczenie koncepcji społecznej odpowiedzialności biznesu w osiąganiu przewagi konkurencyjnej na rynku. Prace Naukowe Uniwersytetu Ekonomicznego we Wrocławiu, (543), 57-68. https://doi.org/10.15611/pn.2018.543.05
[14] Godfrey, P. C., Merrill, C. B., & Hansen, J. M. (2008). The relationship between corporate social responsibility and shareholder value: an empirical test of the risk management hypothesis. Strategic Management Journal, 30(4), 425–445. https://doi.org/10.1002/smj.750
[15] Du, S., Swaen, V., Lindgreen, A., & Sen, S. (2012). The roles of leadership styles in corporate social Responsibility. Journal of Business Ethics, 114(1), 155–169. https://doi.org/10.1007/s10551-012-1333-3
[16] Waddock, S. A. (2002). Leading corporate citizens: Vision, values, value added. McGraw-Hill Companies,Incorporated.
[17] Wirba, A. V. (2023). Corporate Social Responsibility (CSR): The Role of Government in promoting CSR. Journal of the Knowledge Economy, 15(2), 7428–7454. https://doi.org/10.1007/s13132-023-01185-0
[18] Ward, H. (2004). Public sector roles in strengthening corporate social responsibility: taking stock. Washington, DC: World Bank.
[19] Etikan, J. (2024). Corporate Social Responsibility (CSR) and its Influence on Organizational Reputation. Journal of Public Relations, 2(1), 1–12. https://doi.org/10.47941/jpr.1694
[20] Jiang, H., Cheng, Y., Park, K., & Zhu, W. (2022). Linking CSR communication to corporate reputation: understanding hypocrisy, employees’ social media engagement and CSR-Related work engagement. Sustainability, 14(4), 2359. https://doi.org/10.3390/su14042359
[21] García-Castillo, N., Bueno-Doral, T., & Hänninen, L. (2020). Responsible research and innovation (RRI) as a driving force for change in corporate communication: New forms of governance and participatory structures. El Profesional De La Informacion, 29(3). https://doi.org/10.3145/epi.2020.may.13
[22] Owen, R., Macnaghten, P., & Stilgoe, J. (2012). Responsible research and innovation: From science in society to science for society, with society. Science and Public Policy, 39(6), 751–760. https://doi.org/10.1093/scipol/scs093
[23] Von Schomberg, R. (2011). Prospects for technology assessment in a framework of responsible research and innovation. SSRN Electronic Journal. https://doi.org/10.2139/ssrn.2439112
[24] Laroche, G. (2011). Franco-British workshop on responsible innovation. From concepts to practice. Dostęp: 15.10.2025 https://web.archive.org/web/20110820022633 http://www.ambafrance-uk.org/Franco-British-workshop-on,18791
[25] Stahl, B. C., Chatfield, K., Holter, C. T., & Brem, A. (2019). Ethics in corporate research and development: can responsible research and innovation approaches aid sustainability? Journal of Cleaner Production, 239, 118044. https://doi.org/10.1016/j.jclepro.2019.118044
[26] Gurzawska, A., Mäkinen, M., & Brey, P. (2017). Implementation of Responsible Research and Innovation (RRI) practices in industry: providing the right incentives. Sustainability, 9(10), 1759. https://doi.org/10.3390/su9101759
[27] Van De Poel, I., Asveld, L., Flipse, S., Klaassen, P., Scholten, V., & Yaghmaei, E. (2017). Company Strategies for Responsible Research and Innovation (RRI): a Conceptual model. Sustainability, 9(11), 2045. https://doi.org/10.3390/su9112045
[28] Sikacz, H. (2024). Ocena ESG przedsiębiorstw niebieskiej gospodarki (blue economy) (1st ed.). Wydawnictwo Uniwersytetu Ekonomicznego we Wrocławiu. https://doi.org/10.15611/2024.03.0
[29] Kaźmierczak, M. (2022). A literature review on the difference between CSR and ESG. Zeszyty Naukowe. Organizacja i Zarządzanie/Politechnika Śląska, (162), 275-289. https://doi.org/10.29119/1641-3466.2022.162.16
[30] Nasdaq. 2019. ESG Reporting Guide 2.0: A Support Resource for Companies.
[31] Samborski, A. (2024). ESG reporting as a corporate governance mechanism. The case of publicly listed energy companies. Annales Universitatis Mariae Curie-Skłodowska Sectio H Oeconomia, 58(1), 169–183. https://doi.org/10.17951/h.2024.58.1.169-183
[32] Dyrektywa Parlamentu Europejskiego i Rady (UE) 2022/2464 z dnia 14 grudnia 2022 r. w sprawie zmiany rozporządzenia (UE) nr 537/2014, dyrektywy 2004/109/WE, dyrektywy 2006/43/WE oraz dyrektywy 2013/34/UE w odniesieniu do sprawozdawczości przedsiębiorstw w zakresie zrównoważonego rozwoju. Dz.U. UE L 322 z 16.12.2022,
[33] European Commission. 2025. Omnibus package. Dostęp: 18.11.2025. https://finance.ec.europa.eu/news/omnibus-package-2025-04-01_en
[34] Dyrektywa Parlamentu Europejskiego i Rady (UE) 2026/470 z dnia 24 lutego 2026 r. w sprawie zmiany dyrektyw 2006/43/WE, 2013/34/UE, (UE) 2022/2464 i (UE) 2024/1760 w odniesieniu do niektórych wymogów dotyczących sprawozdawczości przedsiębiorstw w zakresie zrównoważonego rozwoju i niektórych wymogów w zakresie należytej staranności przedsiębiorstw w zakresie zrównoważonego rozwoju. Dostęp: 26.06.2026. http://data.europa.eu/eli/dir/2026/470/oj
[35] Kuzior, A., Ober, J., & Karwot, J. (2021). Stakeholder expectation of corporate social responsibility Practices: A case study of PWIK Rybnik, Poland. Energies, 14(11), 3337. https://doi.org/10.3390/en14113337
[36] Pawlowska, E., Machnik-Slomka, J., Klosok-Bazan, I., & Gono, M. (2025). Assessment of corporate governance as a key component of corporate social responsibility: A case study of a water and wastewater utility. Sustainability, 17(18), 8492. https://doi.org/10.3390/su17188492
[37] Lulewicz-Sas, A., & Godlewska, J. (2021). Assessment of communication CSR by Polish water and sewage companies. WSEAS Transactions on Business and Economics, 18. https://doi.org/10.37394/23207.2021.18.7
[38] Pérez, A. (2015). Corporate reputation and CSR reporting to stakeholders. Corporate Communications an International Journal, 20(1), 11–29. https://doi.org/10.1108/ccij01-2014-0003
[39] Morsing, M., & Schultz, M. (2006). Corporate social responsibility communication: stakeholder information, response and involvement strategies. Business Ethics a European Review, 15(4), 323–338. https://doi.org/10.1111/j.1467-8608.2006.00460.x