
Paweł Czarnecki1*
Afiliacja
1 Biuro Audytów Energetycznych Sp. z o.o. Warszawa
* Kontakt / Correspondence: pczarnecki@bae.com.pl
DOI: 10.65545/GWITS.2026.08.02, GWiTS 8/2026, sierpień 2026
Pobierz PDF (Open Access)
Streszczenie:
W artykule wykonano analizę porównawczą kosztów eksploatacji różnych źródeł ciepła w zależności od ich względnej wydajności. Omówiono koszty występujące w przedsiębiorstwach ciepłowniczych oraz elektrociepłowniczych, spośród których wybrane i poddane analizie zostały koszty zmienne o największym udziale w całkowitym koszcie prowadzenia przedsiębiorstwa. Przeanalizowano przykładowe charakterystyki sprawności źródeł ciepła i wyznaczono modele regresji wielomianowej, na podstawie których wyznaczono koszty eksploatacyjne. Opisano wpływ zmiennej sprawności na koszt pracy danego źródła ciepła i przedstawiono wnioski wynikające z przeprowadzonej analizy.
Słowa kluczowe: koszty operacyjne źródeł ciepła, koszty eksploatacyjne źródeł ciepła, zmienna wydajność źródeł ciepła
Abstract:
The article is a comparative analysis of operating costs for various heat sources depending on their relative load. The introduction describes costs in heating plants and CHP plants, dividing them into fixed and variable costs. Next, the variable costs that constitute the largest share of the total operating costs are selected and analysed in the following sections. This study demonstrates the efficiency characteristics of various heat sources and established polynomial regression models. Next, using these models, appropriate graphs of aggregate operational costs for each heat source are displayed and compared. In the final section, the impact of load-dependent efficiency on the total operating cost of a given heat source is described and conclusions drawn from the analysis are presented.
Keywords: operating costs of heat sources, part-load behaviour of heat sources
1. Wstęp
Wyznaczanie i analiza kosztów operacyjnych wytwarzania ciepła sieciowego jest ekonomicznym komponentem zarządzania ruchem jednostek wytwórczych i dostawami ciepła w systemach zasilanych z miksu różnych technologii wytwarzania ciepła. Stanowi również ważne kryterium wspierania decyzji o budowie, rozbudowie czy modernizacji źródeł ciepła sieciowego. Źródła te wykorzystywane są w ciepłowniach, elektrociepłowniach, elektrowniach zawodowych, czy w zakładach produkcyjnych. Wytworzone ciepło służy do zaspokojenia zapotrzebowania odbiorców, do wytworzenia energii elektrycznej oraz do celów produkcyjnych.
Koszty produkcji ciepła w koncesjonowanych przedsiębiorstwach ciepłowniczych na terenie Polski zostały opisane w raporcie Urzędu Regulacji Energetyki (URE) [8]. Badanie obejmuje działalność przedsiębiorstw w obszarze wytwarzania, przesyłu, ystrybucji i obrotu ciepła. Wykonywane one są co roku i pozwalają określić stan sektora ciepłowniczego oraz dynamikę i tendencję jego zmian. Dzięki porównywaniu ze średnimi wynikami z analizowanych 397 przedsiębiorstw ciepłowniczych badania te pomagają w identyfikacji obszarów działalności przedsiębiorstw, które wymagają poprawy efektywności energetycznej. W tabeli 1 przedstawiono wykaz kosztów przedsiębiorstw ciepłowniczych w Polsce zgodnie z raportem URE [8] oraz wyznaczono ich udziały w całkowitym koszcie prowadzenia przedsiębiorstwa.
Największy udział w kosztach zmiennych mają koszty materiałów i energii. Głównym kosztem jest zakup paliwa technologicznego wraz z jego transportem – to ponad 25,48% całkowitego kosztu działalności ciepłowniczej w 2024 roku. Kolejny pod względem udziału koszt zmienny to koszt zakupu energii elektrycznej na potrzeby własne przedsiębiorstwa – to 2,49%.
W pozostałych kosztach znajdują się koszty zakupu uprawnień do emisji CO2 z Systemu Handlu Uprawnieniami do Emisji (EU ETS). Systemem objęte są ciepłownie i elektrociepłownie, które posiadają instalacje spalania paliw o mocy nominalnej większej 20 MW [27]. Według informacji z KOBiZE [29] przedsiębiorstwa ciepłownicze otrzymują przydziały darmowych uprawnień do emisji CO2 – w 2024 roku otrzymywały 30% darmowych uprawnień do emisji CO2 . Zgodnie z decyzją podjętą 6 marca 2025 r. na posiedzeniu Komitetu UE ds. Zmian Klimatu Polska otrzymała dodatkową pulę 30% bezpłatnych uprawnień do emisji CO2 dla ciepłownictwa do końca 2030 roku [15, 16].
Na opłaty za korzystanie ze środowiska składają się: emisja CO2, emisja pyłów oraz innych substancji szkodliwych w spalinach, jednakże zakłada się, że głównym kosztem w opłacie za korzystanie ze środowiska jest koszt emisji CO2.
Tabela 1. Rodzaje kosztów prowadzenia działalności ciepłowniczej w roku 2024 [8]
Table 1. Types of costs in heating and CHP plants in 2024 [8]
| KOSZTY OGÓŁEM działalności ciepłowniczej | 42 250 572 | 100,00 |
| w tym: koszty prowadzenia działalności ciepłowniczej | 40 327 947 | 95,45 |
| KOSZTY STAŁE: | 13 601 387 | 32,19 |
| amortyzacja | 3 468 254 | 8,21 |
| wynagrodzenia | 2 946 759 | 6,97 |
| świadczenia na rzecz pracowników | 734 097 | 1,74 |
| materiały i energia | 2 707 680 | 6,41 |
| w tym: materiały do remontów i konserwacji | 202 164 | 0,48 |
| usługi obce | 2 129 990 | 5,04 |
| w tym: remonty | 767 252 | 1,82 |
| podatki i opłaty | 931 381 | 2,20 |
| pozostałe koszty stałe | 683 223 | 1,62 |
| w tym: koszty dzierżawy majątku trwałego | 310 323 | 0,73 |
| KOSZTY ZMIENNE: | 26 726 560 | 63,26 |
| materiały i energia | 21 786 080 | 51,56 |
| w tym: paliwo technologiczne (wraz z kosztami transportu) | 10 764 092 | 25,48 |
| energia elektryczna | 1 049 927 | 2,49 |
| usługi obce | 158 918 | 0,38 |
| opłaty za korzystanie ze środowiska | 804 247 | 1,90 |
| pozostałe koszty zmienne | 3 977 313 | 9,41 |
| w tym: inne koszty z działalności ciepłowniczej | 1 922 625 | 4,55 |
| pozostałe koszty operacyjne, koszty usług dodatkowych i straty nadzwyczajne | 925 084 | 2,19 |
| KOSZTY FINANSOWE: | 997 540 | 2,36 |
| w tym: odsetki od kredytów bankowych | 393 936 | 0,93 |
2. Metodyka obliczeń
Celem analizy było wyznaczenie i porównanie kosztów eksploatacyjnych różnych źródeł ciepła sieciowego w Polsce z uwzględnieniem ich względnej wydajności (obciążenia). W analizie uwzględniono wyłącznie koszty zmienne, do których zaliczono:
- koszt zakupu paliwa technologicznego,
- koszt zakupu energii elektrycznej na potrzeby własne źródła,
- koszt opłat za korzystanie ze środowiska związanych z emisją CO₂
- koszt zakupu uprawnień do emisji CO₂ w ramach Systemu Handlu Uprawnieniami do Emisji (EU ETS) – jeżeli występują oraz uwzględniono poziom darmowych przydziałów.
Analiza została przeprowadzona dla następujących technologii wytwarzania ciepła:
- kotłów opalanych węglem kamiennym,
- kotłów opalanych biomasą,
- kotłów współspalających węgiel kamienny i biomasę,
- kotłów opalanych gazem ziemnym,
- kotłów opalanych biogazem,
- kotłów elektrycznych,
- jednostek kogeneracyjnych zasilanych gazem ziemnym,
- jednostek kogeneracyjnych zasilanych biogazem,
- jednostki gazowo-parowej pracującej w skojarzeniu.
Dla każdego rodzaju źródła i paliwa określono charakterystykę sprawności w funkcji roboczej wydajności względnej. Względną wydajność zdefiniowano jako stosunek aktualnej mocy użytkowej źródła do jego mocy znamionowej. W przypadku jednostek kogeneracyjnych analizowano sprawność całkowitą uwzględniając jednoczesną produkcję energii cieplnej i energii elektrycznej.
Charakterystyki sprawności wyznaczono na podstawie danych producentów, danych eksploatacyjnych oraz informacji literaturowych. Dla każdej charakterystyki wykonano aproksymację za pomocą modeli regresji wielomianowej, które następnie wykorzystano do obliczenia sprawności źródła dla całego analizowanego zakresu względnej wydajności. Pozwoliło to wyznaczyć zmiany w zużyciu paliwa, emisji CO₂ oraz kosztach eksploatacyjnych w funkcji obciążenia źródła.
Koszt zakupu paliwa określano wykorzystując średnie ceny paliw obowiązujące w 2024 roku. W analogiczny sposób wyznaczano koszty zakupu energii elektrycznej na potrzeby własne urządzeń.
Wielkość emisji CO₂ obliczano zgodnie z metodyką KOBiZE, wykorzystując wskaźniki emisji przypisane do poszczególnych paliw. Na tej podstawie wyznaczano opłaty za korzystanie ze środowiska oraz koszty zakupu uprawnień do emisji CO₂ dla źródeł objętych systemem EU ETS. Dla biomasy, biogazu oraz energii elektrycznej nie uwzględniano kosztu zakupu uprawnień do emisji CO₂.
Na podstawie opracowanych modeli wyznaczono przebiegi jednostkowych kosztów eksploatacyjnych dla całego zakresu pracy analizowanych źródeł. Uzyskane wyniki posłużyły do oceny wpływu względnej wydajności, rodzaju paliwa, sprawności energetycznej oraz kosztów emisji CO₂ na ekonomikę wytwarzania ciepła sieciowego.
2.1. Sprawność źródła ciepła
Obliczenia kosztów eksploatacyjnych poszczególnych źródeł ciepła sieciowego opierają się na ich charakterystykach sprawności. Sprawności źródeł mogą być wyznaczone metodą bezpośrednią lub metodą pośrednią [19]. Metoda bezpośrednia to stosunek ciepła otrzymanego do ciepła dostarczonego. Oznacza to stosunek ilości energii cieplnej otrzymanej w medium energetycznym (ciepłej wodzie lub parze) do ilości energii dostarczonej do źródła ciepła w paliwie. Zgodnie z nomenklaturą zawartą w ustawie o efektywności energetycznej [33] ciepło otrzymane w ciepłej wodzie lub parze technologicznej określane jest jako ciepło użytkowe Qu (inaczej energia użytkowa), a energia dostarczona do kotła w postaci paliwa jako energia finalna Qf. Sprawność źródeł ciepła metodą bezpośrednią wyznaczana jest według wzoru [19]:
gdzie:
ηbezpośrednia – sprawność wyznaczona metodą bezpośrednią
Qu – energia użytkowa w medium energetycznego (ciepła woda, para technologiczna), MJ
Qf – energia finalna w paliwie, MJ
mmedium – masa otrzymanego medium energetycznego, t
i2 – entalpia medium energetycznego po dostarczeniu energii, MJ/t
i1 – entalpia medium energetycznego przed dostarczeniem energii, MJ/t
mpaliwa – masa spalanego paliwa, t
WO – wartość opałowa spalanego paliwa, MJ/t
Metoda pośrednia (metoda strat ciepła) polega na określeniu rodzaju i wielkości strat ciepła występujących w procesie spalania paliwa. Sprawność metodą pośrednią wyznaczana jest ze wzoru [19]:
gdzie:
ηpośrednia – sprawność wyznaczona metodą pośrednią, %
Li – różne straty ciepła, %
n – ilość różnych strat ciepła
Przykładowe straty ciepła, które mogą występować w kotłach to:
- straty w gorących suchych spalinach (ciepło w spalinach, które mają wyższą temperaturę od temperatury otoczenia i nie jest ono wykorzystywane),
- straty w parze, która powstała z wodoru w paliwie i usuwana jest wraz ze spalinami (ciepło utajone),
- straty w parze, która powstała z zawartości wilgoci w paliwie oraz w powietrzu i usuwana jest wraz ze spalinami (ciepło utajone),
- straty w niepełnym spalaniu paliwa (zbyt mała ilość tlenu do spalania pełnego i powstaje tlenek węgla),
- straty w niespalonym węglu w popiele lotnym oraz w żużlu (w kotłach węglowych, biomasowych),
- straty na odsalaniu (ciągłe odprowadzanie pewnej ilości wody z kotła w celu zmniejszenia koncentracji soli w wodzie kotłowej, duża zawartość soli w wodzie kotłowej może prowadzić do pienienia się wody) i odmulaniu wody kotłowej (okresowe usuwanie wody z dna kotła, która może zawierać cząstki stałe oraz szlam) [31],
- straty ciepła przez przenikanie ciepła przez ścianki,
- straty ciepła przez promieniowanie.
W przypadku jednostek kogeneracyjnych wyznacza się sprawność całkowitą przez dodanie ilości wytworzonej energii elektrycznej do licznika wzoru (2).
gdzie:
ηcałkowita – sprawność całkowita
Qu – energia cieplna użytkowa w medium energetycznego (ciepła woda, para technologiczna), MJ
Eel – energia elektryczna wytworzona przez generator, MJ
Qf – energia finalna w paliwie, MJ
2.2. Godzinowe zużycie paliwa
Znając moc cieplną użytkową (oraz moc elektryczną wytwarzaną w jednostkach kogeneracyjnych) źródła oraz przekształcając wzory na sprawności (1) i (3) można obliczyć moce cieplne w paliwie Pf. Przekształcając ponownie wzory (1) i (3) można obliczyć zużycie paliw w godzinie pracy źródła, co zostało przedstawione we wzorach (4) oraz (5)
Zużycie paliw stałych w godzinę:
gdzie:
mpaliwa – zużycie paliwa w godzinę, t/h
Pf – moc cieplna w paliwie, MW
WO – wartość opałowa spalanego paliwa, MJ/kg
Zużycie paliw gazowych w godzinę:
gdzie:
Vpaliwa – zużycie paliwa w godzinę, m3/h
Pf – moc cieplna w paliwie, MW
WO – wartość opałowa spalanego paliwa, MJ/m3
2.3. Emisja CO2
Godzinowa emisja CO2 ze spalanego paliwa obliczana jest metodyką standardową opisaną w informacji ogólnej KOBiZE [21], zgodnie ze wzorem:
gdzie:
ECO2 – emisja CO2 ze spalanego paliwa, tCO2/h
Pf – moc cieplna w paliwie, MW
WE – wskaźnik emisji CO2 dla danego paliwa, kg/GJ
2.4. Koszt paliw i energii
Koszt paliwa węglowego na godzinie pracy kotła węglowego wyznaczano z wzoru (8):
gdzie:
kpaliwa_w – koszt paliwa węglowego, PLN/h
ṁpaliwa_w – zużycie paliwa węglowego, t/h
Cpaliwa_w – cena węgla kamiennego, PLN/t
Koszt zakupu gazu ziemnego na godzinę pracy kotła gazowego bądź jednostki kogeneracyjnej zasilanej gazem ziemnym wyznaczano z wzoru (8):
gdzie:
kpaliwa_g – koszt zakupu gazu ziemnego, PLN/h
Vpaliwa_g – zużycie gazu ziemnego, m3/h
Cpaliwa_g – cena gazu ziemnego, PLN/m3
Koszt pozostałych paliw na godzinę pracy kotła / jednostki kogeneracyjnej wyznaczano ze wzoru (9):
gdzie:
kpaliwa – koszt paliwa, PLN/h
Pf – moc cieplna w paliwie, MW
Cpaliwa – cena paliwa, PLN/GJ
Koszt zakupu energii elektrycznej na potrzeby własne kotłów oraz do zasilania kotłów elektrycznych wyznaczano ze wzoru (10):
gdzie:
ken_el – koszt zakupu energii elektrycznej, PLN/h
Pel – moc elektryczna, MW
Cen_el – cena energii elektrycznej, PLN/MWh
2.5. Opłaty za emisję CO2
Koszt opłat za korzystanie ze środowiska z emisji CO2 wyznaczano ze wzoru (11)
gdzie:
kCO2 – koszt emisji CO2, PLN/h
ECO2 – emisja CO2, tCO2/h
CCO2 – cena za emisję CO2, PLN/tCO2
W przypadku, gdy dany kocioł lub jednostka kogeneracyjna objęta była Systemem Handlu Uprawnieniami do Emisji (EU ETS), dodatkowy koszt uprawnień do emisji CO2 wyznaczano ze wzoru (12):
gdzie:
kCO2(ETS) – koszt emisji CO2 z Systemu Handlu Uprawnieniami do Emisji, PLN/h
ECO2 – emisja CO2, tCO2/h
CCO2(ETS) – cena uprawnień za emisję CO2, PLN/tCO2
2.6. Łączny koszt 1 MWh ciepła
Łączny koszt wytworzenia 1 MWh ciepła wyznaczano ze wzoru (13):
gdzie:
KŁączny – łączny koszt operacyjny za wytworzenie 1 MWh ciepła użytkowego, PLN/MWh
ki – koszty: zakupu paliwa, energii elektrycznej, opłat za korzystanie ze środowiska, zakupu uprawnień do emisji CO2 (EU ETS), PLN/h
Puż – wytwarzana moc cieplna użytkowa, MW
W przypadku jednostek kogeneracyjnych łączny koszt wyznaczano za wytworzenie 1 MWh łącznie ciepła i energii elektrycznej według wzoru (14):
gdzie:
KŁączny – łączny koszt operacyjny za wytworzenie 1 MWh łącznie ciepła użytkowego i energii elektrycznej, PLN/MWh
ki – koszty: zakupu paliwa, energii elektrycznej, opłat za korzystanie ze środowiska, zakupu uprawnień do emisji CO2 (EU ETS), PLN/h
Puż – wytwarzana moc cieplna użytkowa, MW
Pel – wytwarzana moc elektryczna, MW
Zużycie paliwa oraz wielkości emisji CO2 poszczególnych kotłów i jednostek kogeneracyjnych zostały obliczone na podstawie danych z KOBiZE z 2024 r. [7]. Dodatkowo niektóre wartości opałowe przyjęto zgodnie z informacjami w kartach katalogowych danego kotła / źródła [13]. Analiza kosztów operacyjnych opiera się na średnich rocznych cenach w 2024 r. [3, 4, 5, 6, 8, 9].
3. Charakterystyki sprawności
Charakterystyki przedstawiają zmianę sprawności danego źródła ciepła sieciowego w zależności od jego względnej wydajności, w całym zakresie technicznie dostępnych wydajności źródła. Względna wydajność to stosunek mocy źródła ciepła w danym momencie do jego znamionowej mocy. Dla każdej charakterystyki wyznaczano model regresji wielomianowej oraz współczynnik determinacji, który określa jakość dopasowania modelu.
Producenci podają wartości sprawności wyznaczone z metody pośredniej lub metody bezpośredniej. W obliczeniach mocy cieplnej finalnej źródeł ciepła wykorzystywano wartości opałowe paliw niezależnie od tego, czy sprawności były wyznaczone metodą pośrednią, czy bezpośrednią, ponieważ wykorzystywane w obliczeniach kosztów eksploatacyjnych wskaźniki emisji CO2 z KOBiZE odpowiadały wyłącznie podanej dla nich wartości opałowej [7].
Poniżej przedstawiono charakterystyki sprawności źródeł ciepła w zależności od obciążenia. W przypadku niektórych źródeł wyznaczano również charakterystyki względnej mocy elektrycznej na potrzeby własne. Jest to stosunek mocy elektrycznej pobieranej przez źródło w danym momencie do znamionowej mocy elektrycznej urządzeń pomocniczych źródła ciepła.
3.1. Kocioł węglowy WR
Jako kocioł węglowy analizie poddano kocioł wodny rusztowy (WR) firmy Sefako S.A. Na podstawie danych producenta wyznaczono ogólną charakterystykę sprawności (rys. 1) oraz charakterystykę względnej mocy elektrycznej pobieranej na potrzeby własne (rys. 2) Charakterystykę podzielono na dwie części: do znamionowej wydajności kotła oraz powyżej tej wartości do maksymalnej wydajności. Charakterystyka sprawności kotła węglowego WR pokazuje, że najwyższa sprawność źródła nie zawsze musi być w jego znamionowej wydajności.
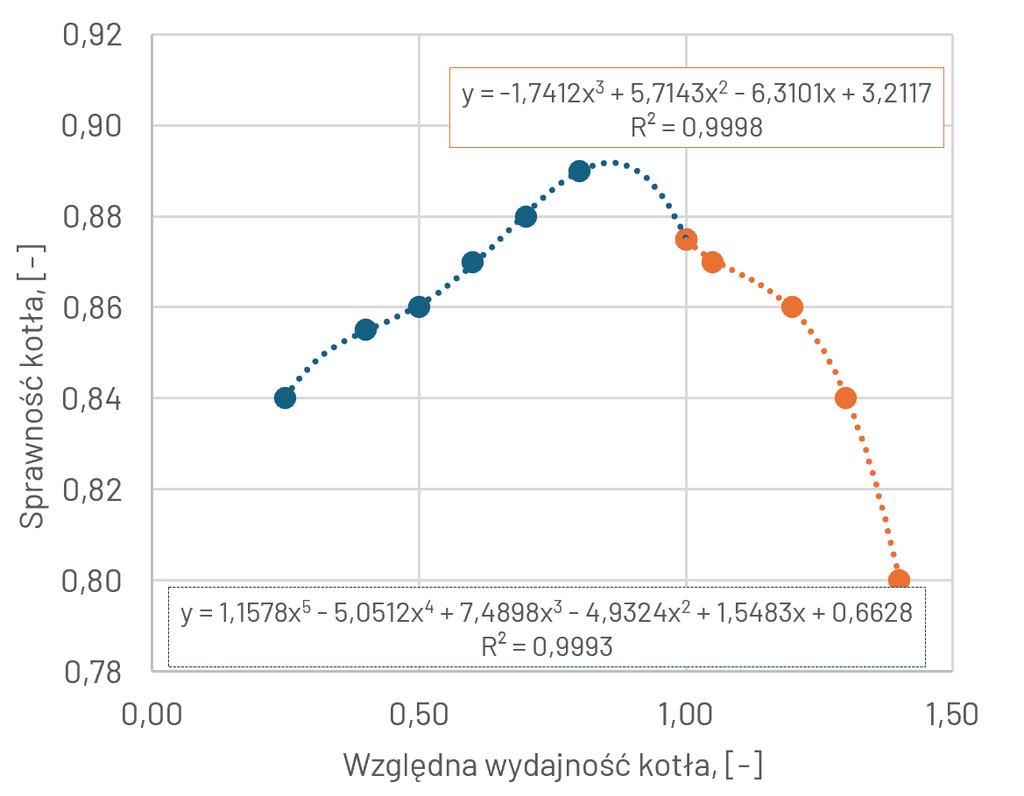
Fig. 1. Heat generation efficiency depending on the relative load for WR coal-fired boiler. Source: author’s own study
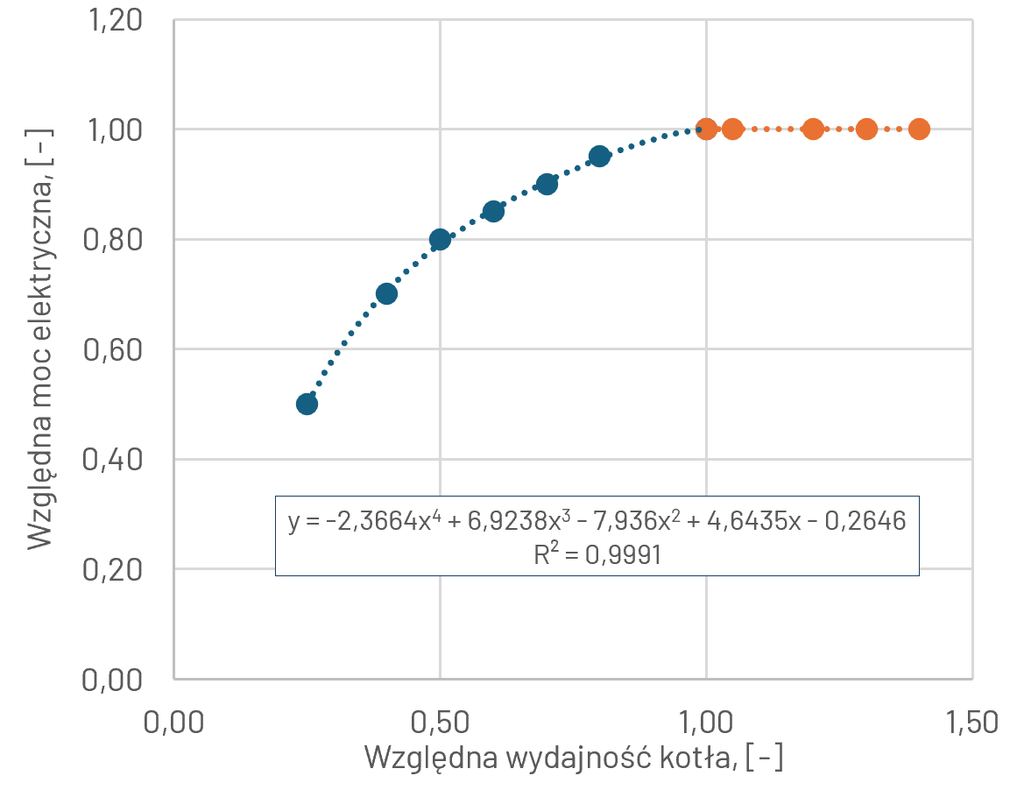
Fig. 2. Relative electricity consumption depending on the relative load for WR coal-fired boilers. Source: author’s own study
3.2. Kocioł biomasowy
Jako kocioł biomasowy do analizy przyjęto kocioł wodny rusztowy z rusztem schodkowym, na pelet lub zrębki, o oznaczeniu KBs-12 firmy Sefako S.A. [10]. Charakterystykę sprawności przedstawia rys. 3, a charakterystykę względnej mocy elektrycznej pobieranej na potrzeby własne rys. 4.
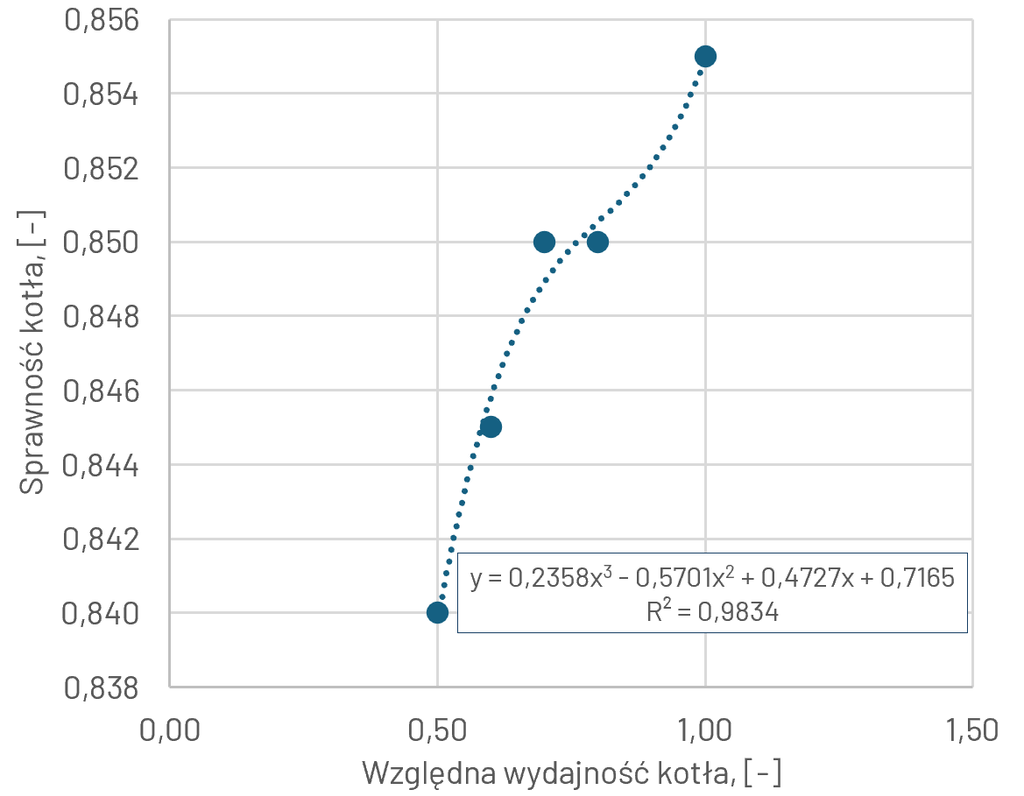
Fig. 3. Heat generation efficiency depending on the relative load for the KBs-12 boiler. Source: author’s own study
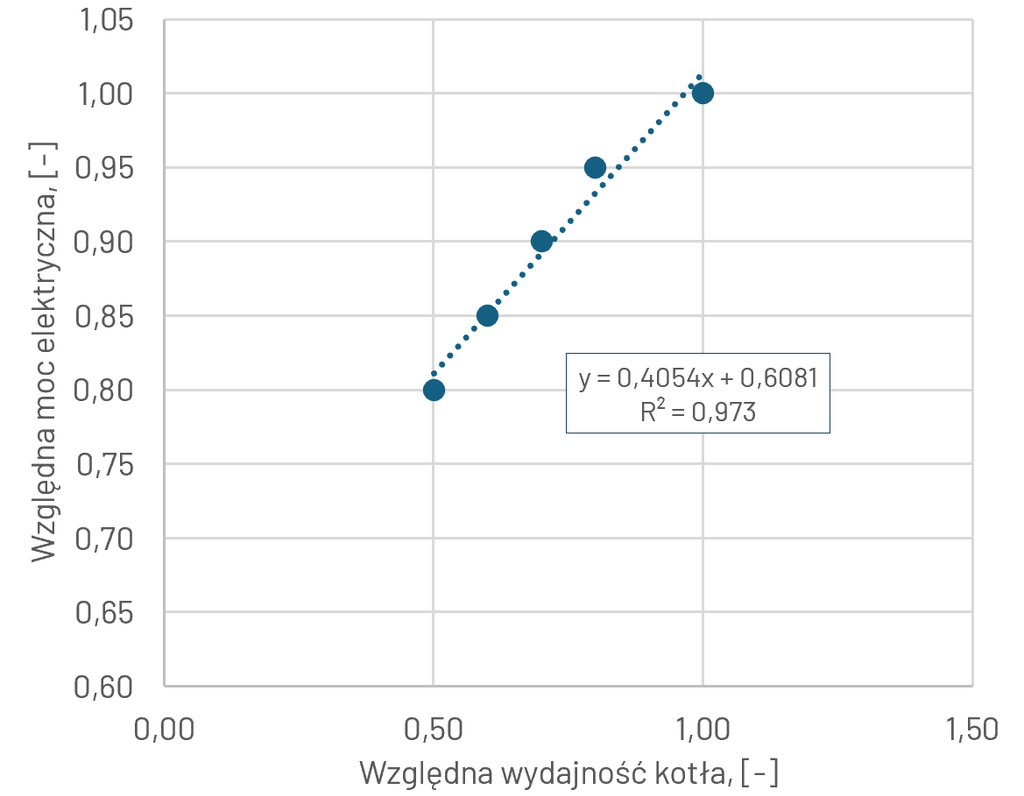
Fig. 4. Relative electric power consumption depending on the relative load for the Kbs-12 boiler. Source: author’s own study
3.3. Współspalanie węgla i biomasy
Jako źródło ciepła sieciowego współspalającego węgiel i biomasę analizie poddano kocioł węglowy WR10. Dane przyjęto z artykułu [24], który opisuje pracę kotła WR10 i bada wpływ współspalania biomasy na jego sprawność. Na podstawie zamieszczonych sprawności kotła WR10, zależnych od udziału biomasy w spalanym paliwie, obliczano koszty operacyjne jego pracy dla udziału biomasy: 35%, 45%, 60% oraz 70% (rys. 5–8).
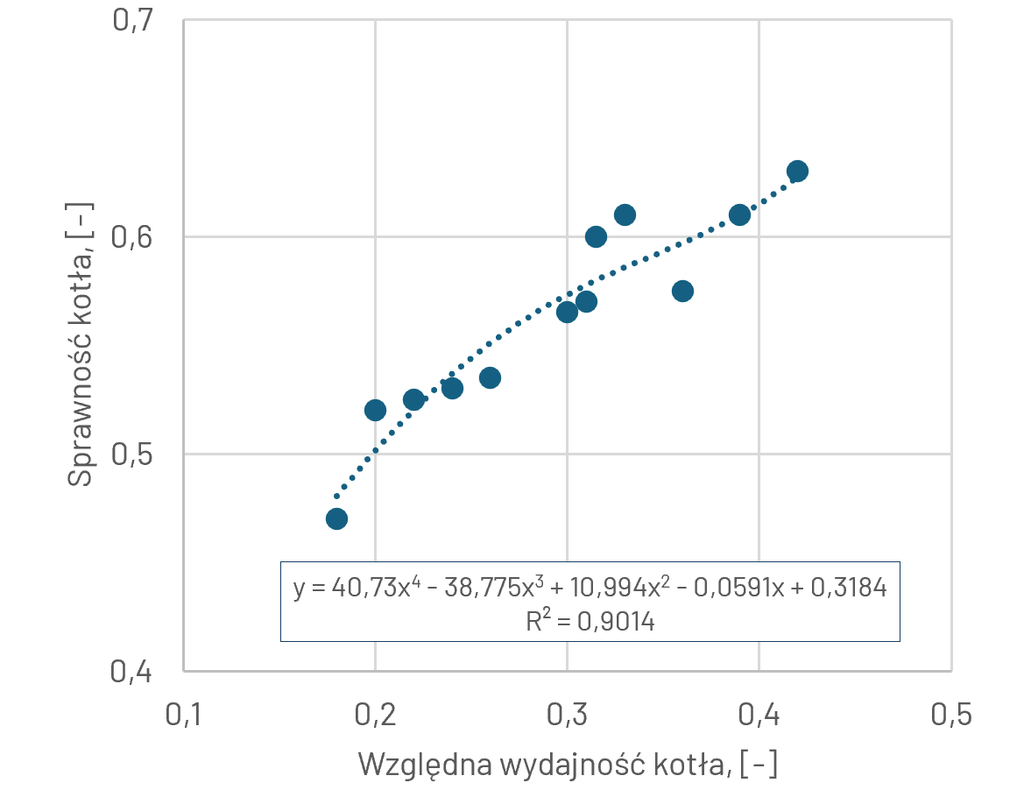
Fig. 5. Heat generation efficiency depending on the relative load for the WR10 boiler, 35% biomass share. Source: author’s own study
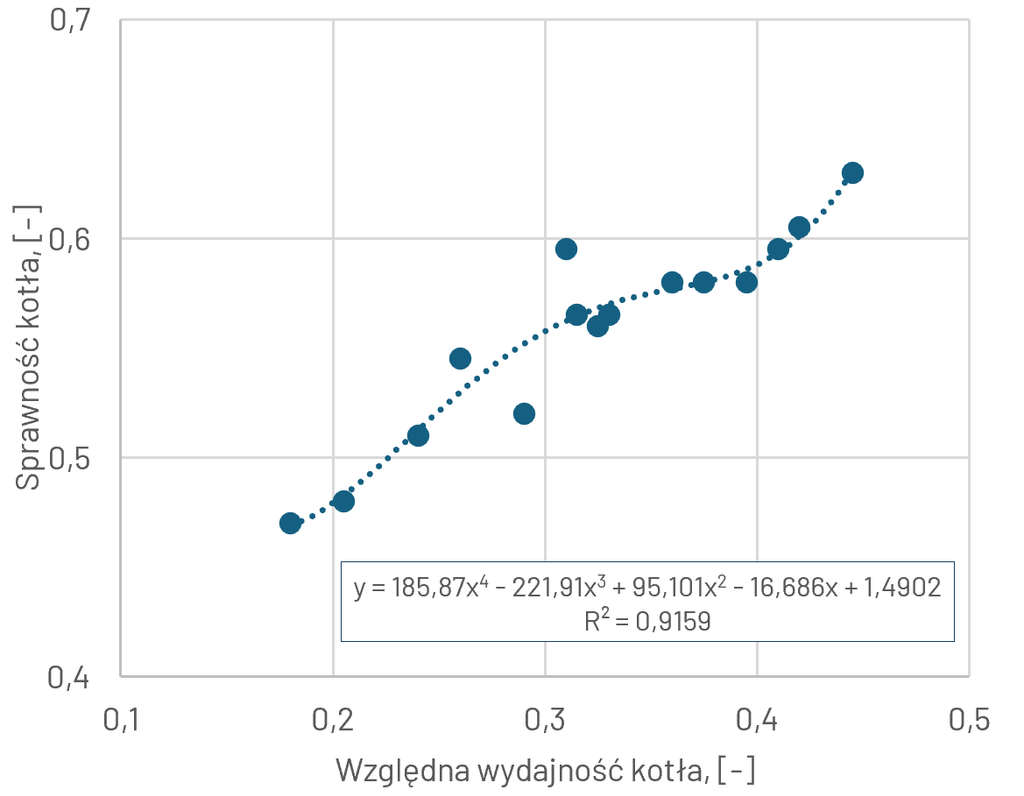
Fig. 6. Heat generation efficiency depending on the relative load for the WR10 boiler, 45% biomass share. Source: author’s own study
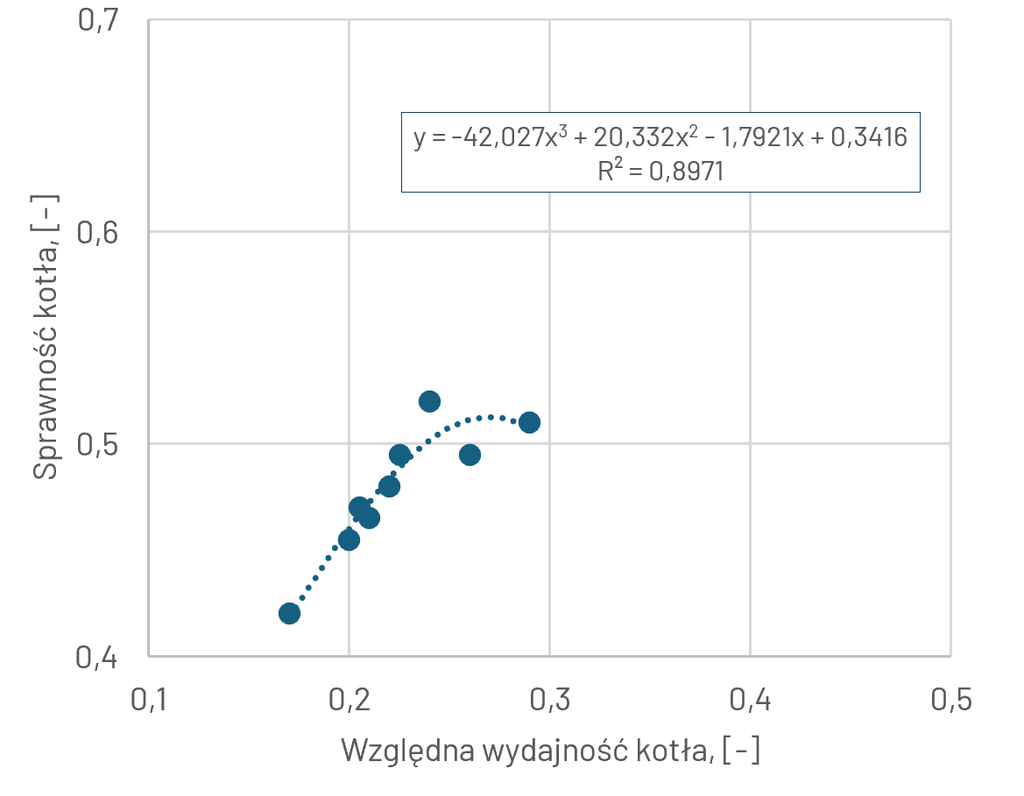
Fig. 7. Heat generation efficiency depending on the relative load for the WR10 boiler, 60% biomass share. Source: author’s own study
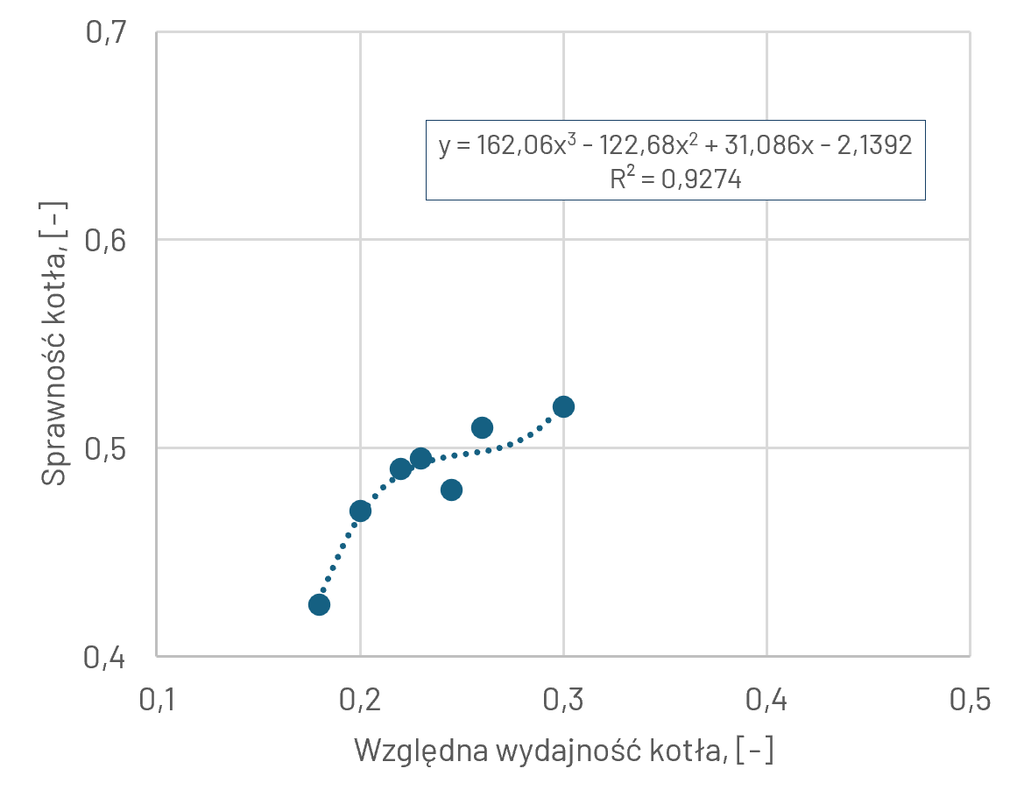
Fig. 8. Heat generation efficiency depending on the relative load for the WR10 boiler, 70% biomass share. Source: author’s own study
Przedstawione charakterystyki sprawności kotła WR10 różnią się od siebie w zależności od udziału biomasy w spalanym paliwie. Im większy udział biomasy, tym sprawność się zmniejsza.
3.4. Kocioł gazowy
Do analizy przyjęto kilka kotłów gazowych firm Viessmann Sp. z o.o. oraz LOOS Centrum Sp. z o.o. Względna moc elektryczna pobierana na potrzeby własne została przyjęta proporcjonalnie do względnej wydajności kotła, ponieważ takie informacje nie znajdowały się w kartach katalogowych kotłów. W przypadku kotłów gazowych, ich charakterystyka sprawności nieznacznie się zmienia w zależności od wydajności względnej (rys. 9).
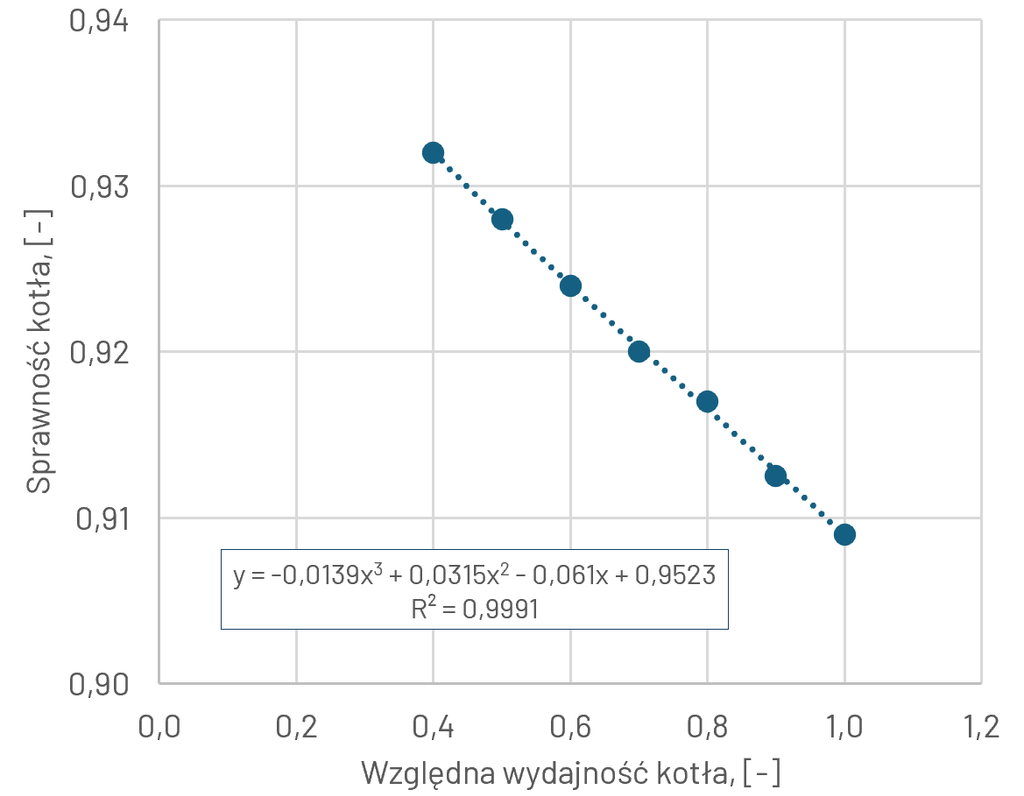
Fig. 9.Heat generation efficiency depending on the relative load for the Vitomax HW type M70 boiler. Source: author’s own study
3.5. Gazowy układ kogeneracyjny
Jednostki kogeneracyjne przyjęte do analizy to jednostki Quanto 2300 firmy TEDOM Poland Sp. z o.o. Analizowane jednostki mogą być zasilane gazem ziemnym oraz biogazem. Opracowano charakterystyki sprawności całkowitej jednostek Quanto 2300 zasilanych gazem ziemnym (rys. 11) oraz biogazem (rys. 10).
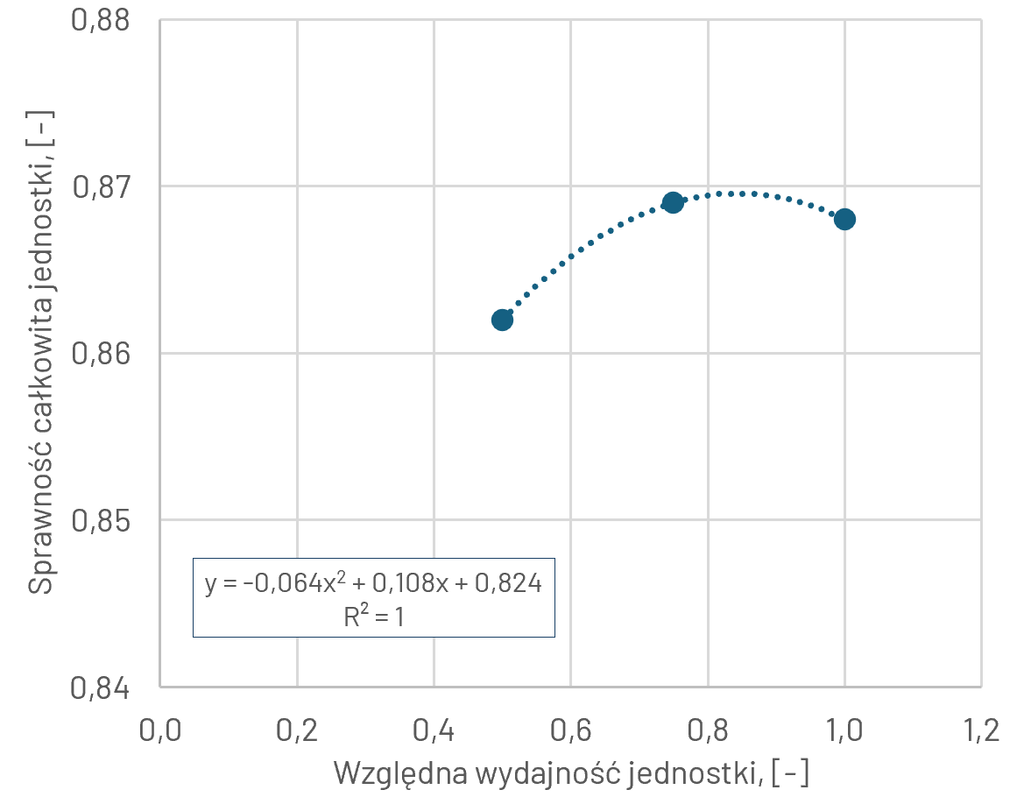
Fig. 10. Total efficiency depending on the relative load for the biogas CHP unit Quanto 2300. Source: author’s own study
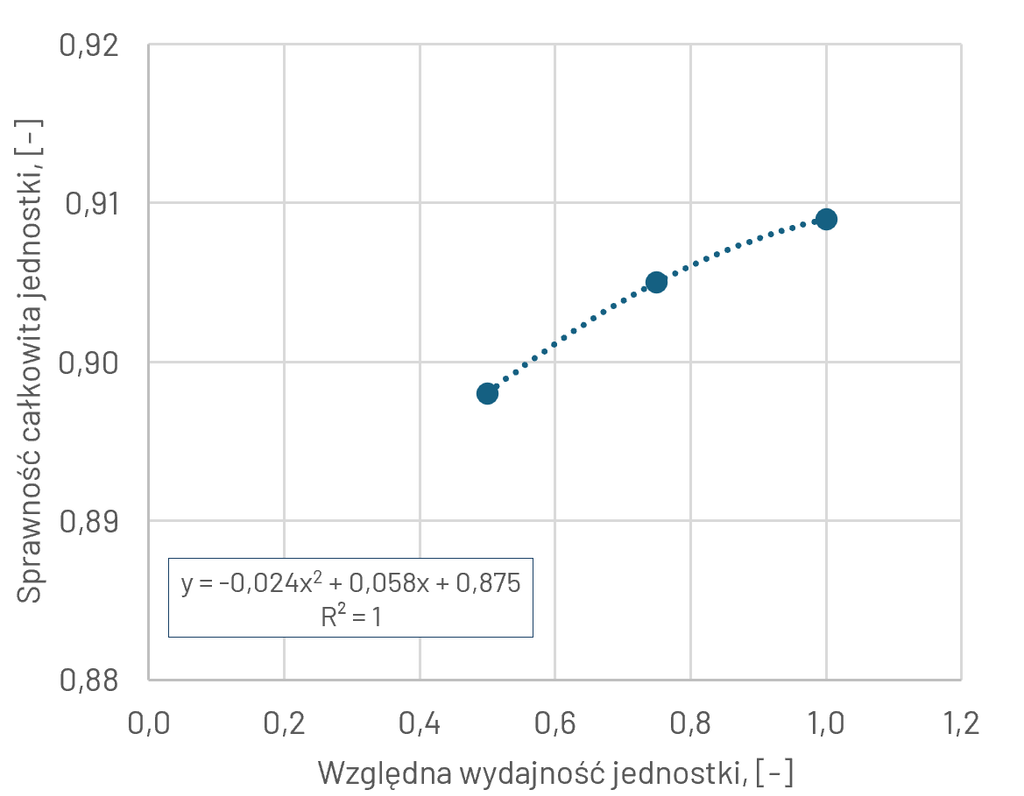
Fig. 11. Total efficiency depending on the relative load for the gas CHP unit Quanto 2300. Source: author’s own study
3.6. Gazowo-parowy układ kogeneracyjny
Dodatkowo przeanalizowano układ kogeneracyjny w elektrociepłowni Vuosaari B w Finlandii na podstawie danych przedstawionych w pracy magisterskiej o optymalizacji systemu ciepłowniczego w Finlandii [20, 22]. Elektrociepłownia Vuosaari B zasilana jest układem gazowo-parowym.
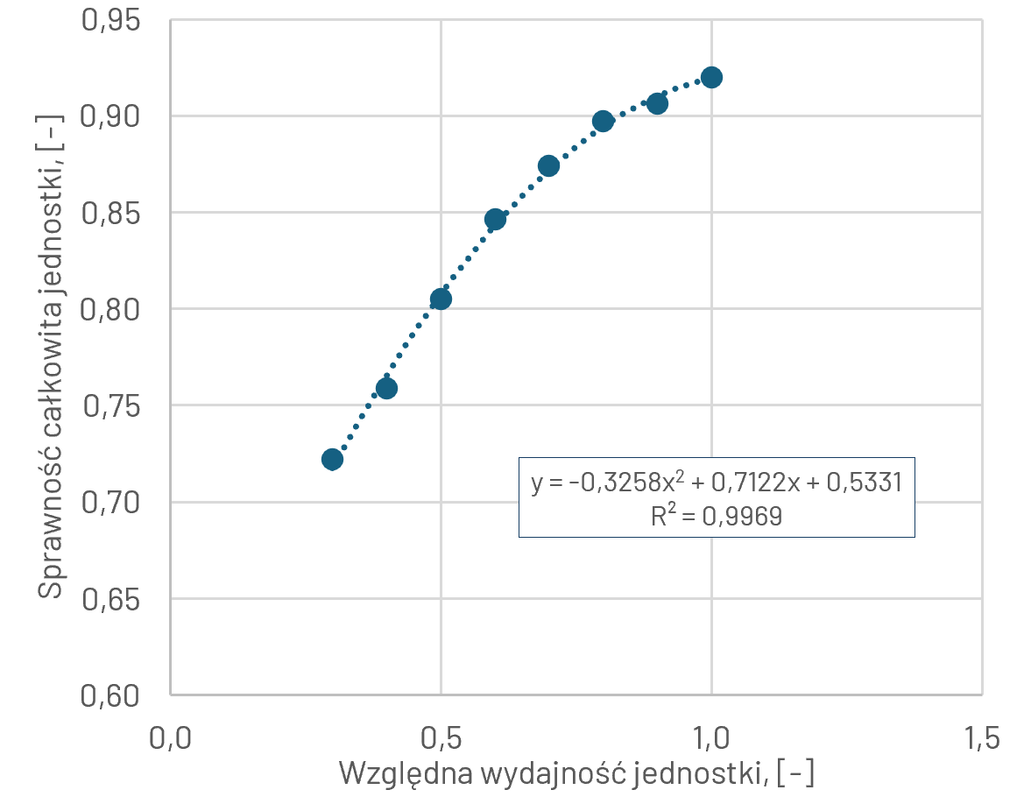
Fig. 12. Total efficiency depending on the relative load for the combined-cycle unit in power plant Vuosaari B. Source: author’s own study
4. Koszty operacyjne
Na podstawie obliczeń z wykorzystaniem danych producentów oraz literaturowych wyznaczono łączne koszty operacyjne produkcji ciepła sieciowego w zależności od względnej wydajności danego źródła. Dla wszystkich analizowanych źródeł wyznaczano koszt wytworzenia 1 MWh ciepła sieciowego. Zgodnie z założeniami w niektórych przypadkach obliczano koszty operacyjne z uwzględnieniem kosztu zakupu uprawnień do emisji CO2 lub bez uwzględnienia tego kosztu.
4.1. Kocioł węglowy WR
Dla kotła WR8 obliczono dwa warianty (z i bez ETS), ponieważ moc kotła jest mniejsza niż 20 MW i możliwa jest sytuacja, w której łączna moc zainstalowana w ciepłowni również będzie mniejsza niż 20 MW – wówczas ciepłownia nie ponosi kosztu uprawnień do emisji CO2. Największy łączny koszt operacyjny występuje dla względnej wydajności 20%. Z uwzględnieniem ETS wynosi 204,85 PLN/MWh, a bez ETS wynosi 124,46 PLN/MWh. Uprawnienia do emisji CO2 dla analizowanego kotła węglowego mogą zwiększyć łączny koszt operacyjny wyprodukowania 1 MWh ciepła nawet o 65%. Charakterystyka kotła sprawia, że różnica pomiędzy największym i najmniejszym łącznym kosztem operacyjnym wynosi 15,06 PLN/MWh w przypadku wariantu z uwzględnieniem uprawnień do emisji CO2 i 9,43 PLN/MWh dla wariantu bez uwzględnienia tego kosztu.
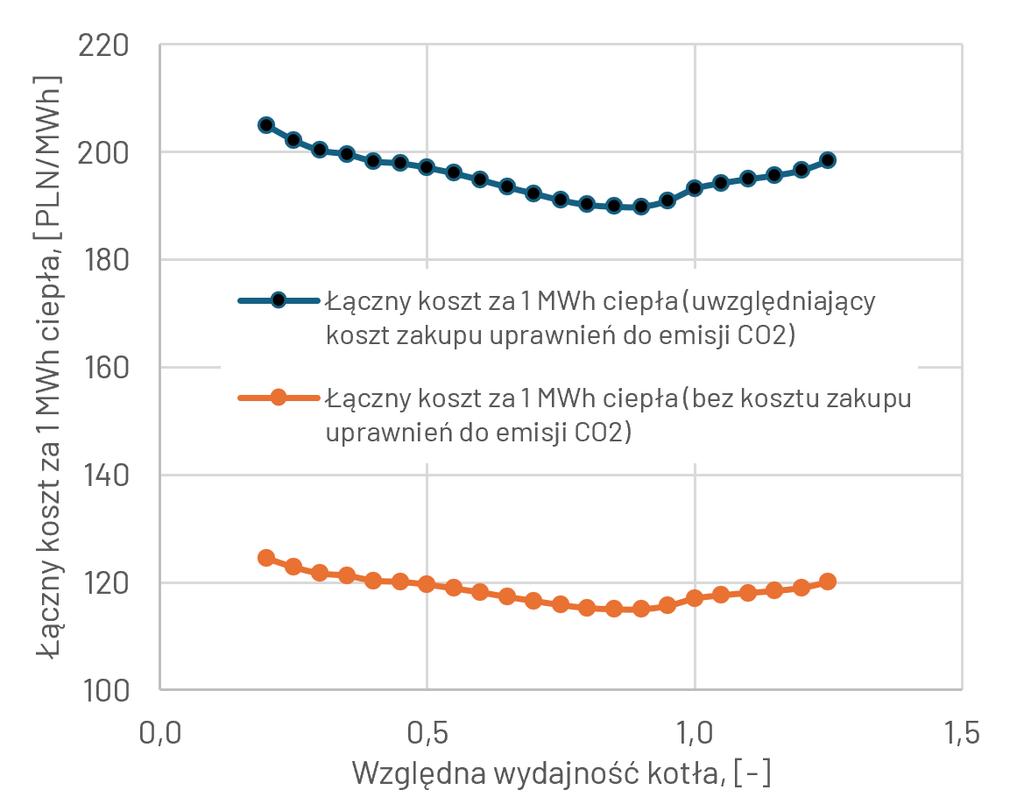
Fig. 13. Total operating cost per 1 MWh of heat for the WR8 coalfired boiler excluding and including the cost of CO2 emission. Source: author’s own study
4.2. Kocioł biomasowy
Kotły biomasowe nie są objęte Systemem Handlu Uprawnieniami do Emisji [7, 27], dlatego nie został ujęty koszt zakupu uprawnień do emisji CO2. Jednakże spalaniu biomasy towarzyszy emisja CO2 i należy za nią uiścić opłatę za korzystanie ze środowiska. Różnica pomiędzy największym i najmniejszym kosztem operacyjnym wynosi 4,46 PLN/MWh. Największy koszt eksploatacyjny wyniósł 147,63 PLN/MWh dla względnej wydajności 40%, a najmniejszy wyniósł 143,17 PLN/ MWh dla wydajności znamionowej. Ta mała różnica wynika z małej zmienności sprawności analizowanego kotła w zależności od względnej wydajności.
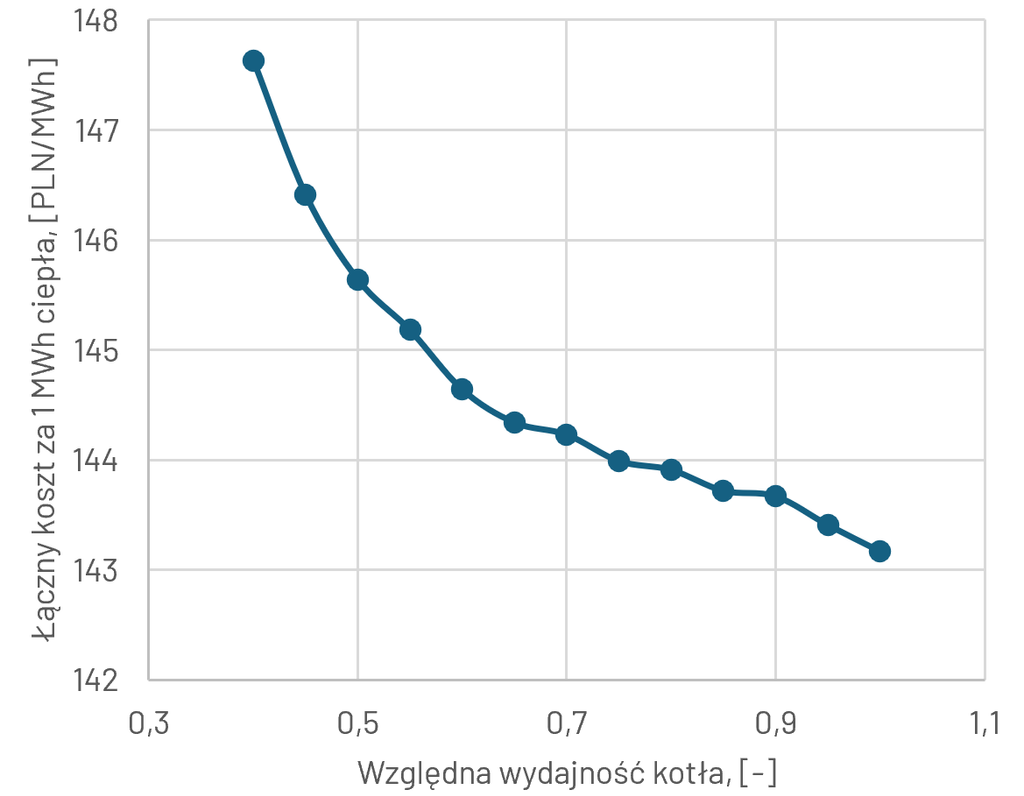
Fig. 14. Total operating cost per 1 MWh of heat depending on the relative load for the KBs-12 biomass boiler. Source: author’s own study
4.3. Współspalanie węgla i biomasy
Koszt wytwarzania 1 MWh ciepła w źródle współspalające węgiel i biomasę wyznaczona dla kotła WR 10. Analizowano rosnące udziały biomasy w strumieniu spalanego paliwa. Różnica pomiędzy największym i najmniejszym kosztem operacyjnym może wynosić nawet 90,76 PLN/MWh (w przypadku udziału biomasy 35%).
Współspalanie biomasy z węglem kamiennym obniża koszt związany z zakupem uprawnień do emisji CO2. Jednak dodając biomasę o mniejszej wartości opałowej niż węgiel kamienny, obniża się sprawność kotła. Mniejsza sprawność kotła powoduje większe zużycie paliwa, co zwiększa koszt zakupu paliwa. Zastosowanie biomasy może obniżyć ostateczny koszt operacyjny kotła WR10. Trudno jednoznacznie stwierdzić, jaki udział biomasy powinien być stosowany do obniżania łącznego kosztu operacyjnego. W przypadku udziału biomasy 35% oraz 45%, koszty operacyjne dla różnej względnej wydajności nie różnią się znacząco od siebie. Zwiększenie udziału do 60% spowodowało zwiększenie łącznych kosztów operacyjnych, lecz przy zwiększeniu udziału biomasy do 70% łączne koszty eksploatacyjne uległy obniżeniu do najniższych wartości spośród badanych przypadków.
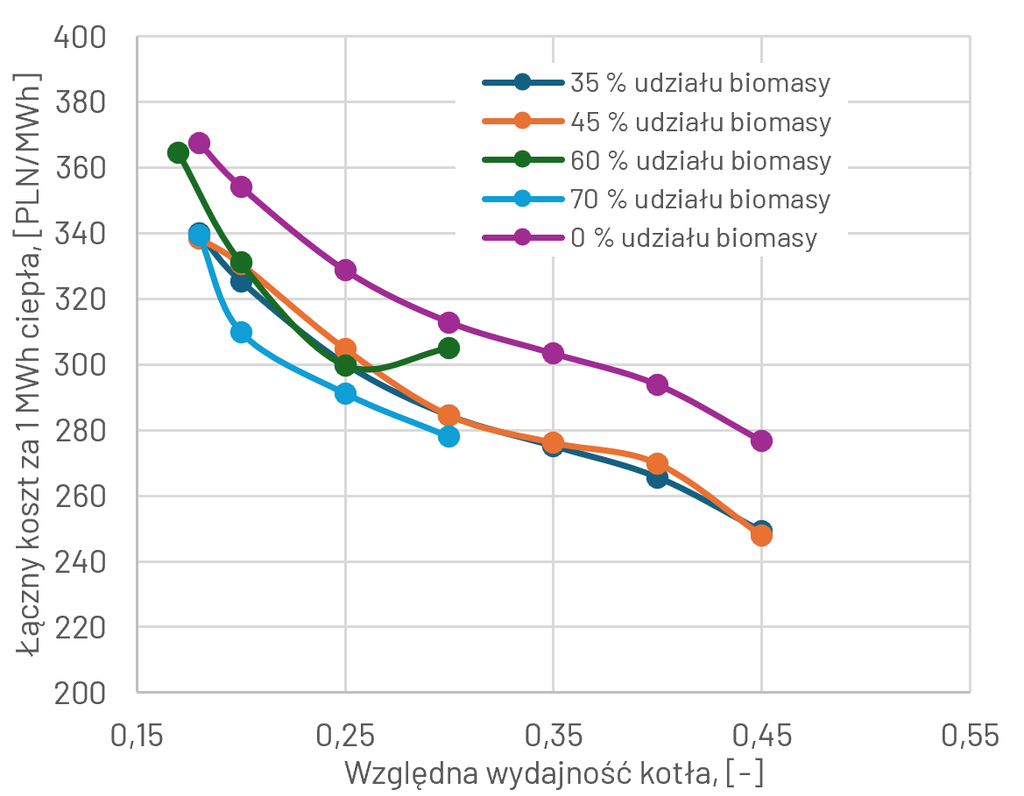
Fig. 15. Total operating cost per 1 MWh of heat for the WR10 boiler at various biomass shares. Source: author’s own study
4.4. Kocioł gazowy
Obliczenia dla kotła gazowego Vitomax HW typ M70 również wykonano w dwóch wariantach – z uwzględnieniem i bez opłat za emisję, ponieważ moc znamionowa tego kotła wynosiła mniej niż 20 MW.
Widoczny jest wyraźny wpływ kosztu zakupu uprawnień do emisji CO2 na ostateczny koszt pracy kotła gazowego – między 381,79 a 338,93 PLN/MWh. Uprawnienia do emisji CO2 mogą zwiększyć koszt operacyjny nawet o 13%. Kotły gazowe charakteryzują się niskim wskaźnikiem emisji CO2, zatem koszt zakupu uprawnień do emisji mniej wpływa na ostateczny koszt operacyjny niż dla kotłów węglowych.
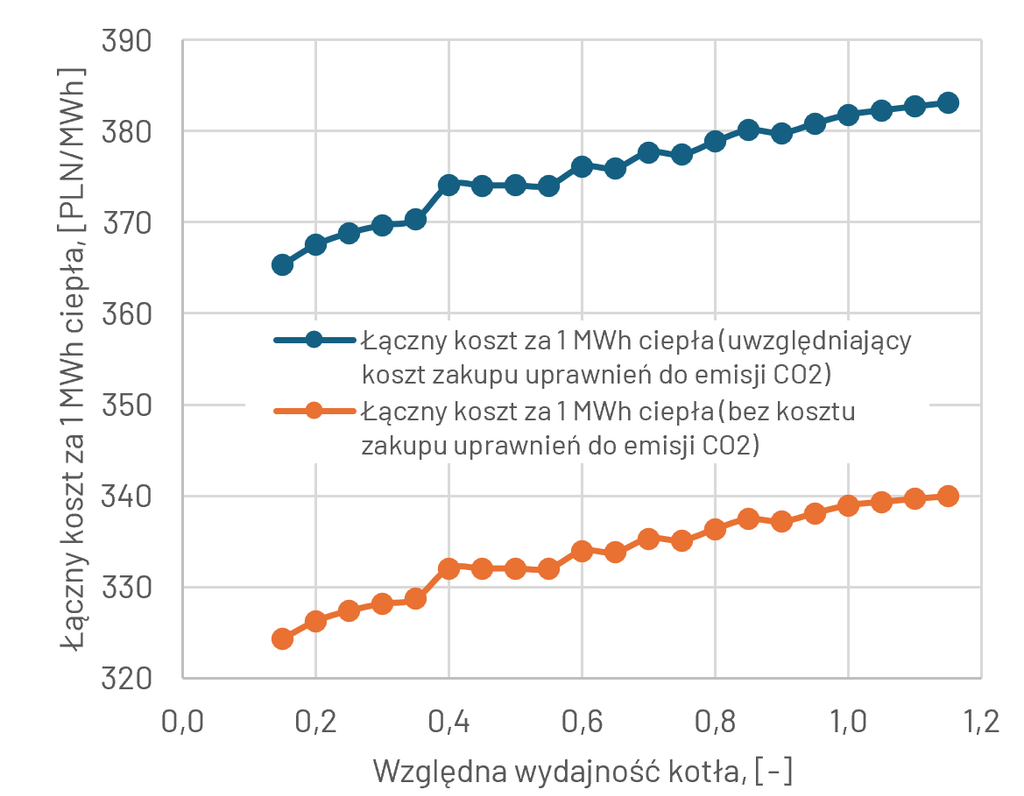
Fig. 16. Total operating cost per 1 MWh of heat for the Vitomax HW type M70 boiler including and excluding the cost of purchasing CO2 emission. Source: author’s own study
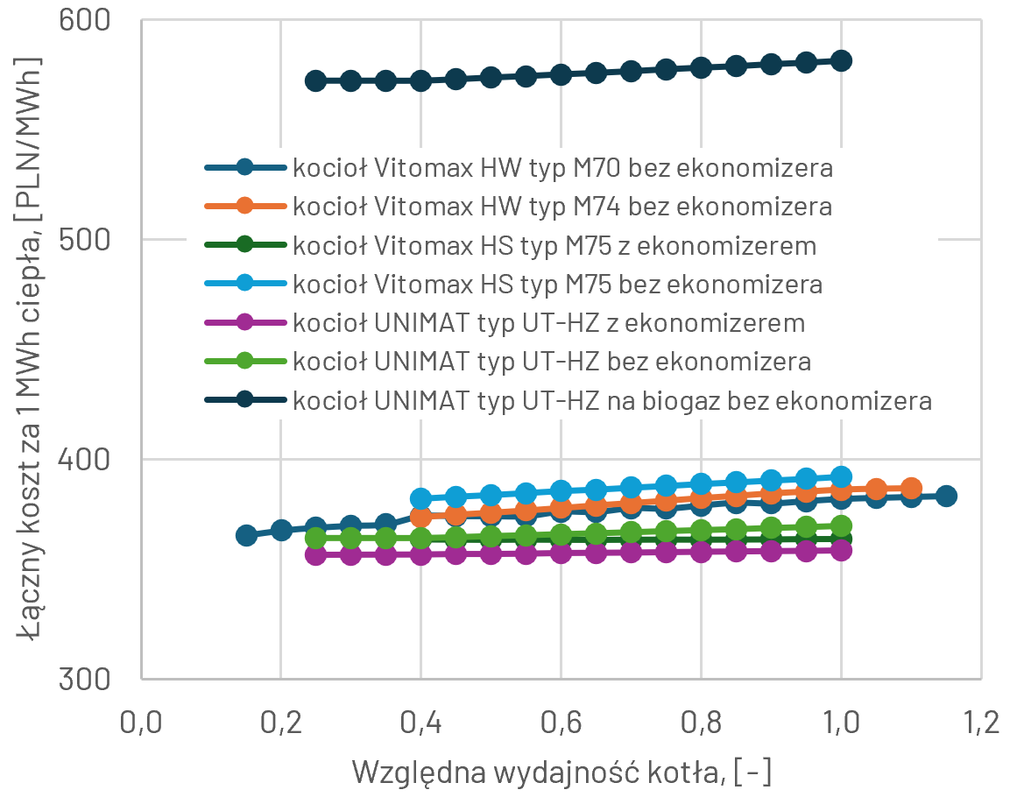
Fig. 17. Total operating cost per 1 MWh of heat for the analysed gas and biogas boilers. Source: author’s own study
Analizie poddano kilka modeli kotła (rys. 17). Dla wszystkich analizowanych kotłów gazowych różnica pomiędzy największym i najmniejszym łącznym kosztem operacyjnym jest niewielka i wynosi maksymalnie 17,75 PLN/MWh. Wynika to z charakterystyk sprawności kotłów. W całym przedziale względnej wydajności w której mogą pracować, ich sprawność zmienia się maksymalnie o 5 p.p.
W przypadku zasilania biometanem nie uwzględniano kosztu zakupu uprawnień do emisji CO2, ponieważ spalanie biogazu nie jest objęte Systemem Handlu Uprawnieniami do Emisji [7, 27]. Głównym kosztem operacyjnym jest koszt zakupu paliwa. Ceny nieoczyszczonego biogazu nie są wysokie, mogą wynosić ok. 17,91 PLN/GJ [8], jednakże jego oczyszczenie do biometanu zwiększa jego cenę nawet do 538 PLN/MWh [5], co jest większą wartością od średniej ceny gazu ziemnego na rynku (cena z raportu URE 3,05 PLN/m3 [8], uwzględniając wartość opałową gazu ziemnego z KOBiZE za 2024 r., cena gazu ziemnego wynosiła 83,42 PLN/GJ lub 300,31 PLN/MWh). Koszt biometanu sprawia, że produkcja energii cieplnej z tego paliwa jest najdroższa z przedstawionych w tym rozdziale kotłów gazowych, mimo że nie uwzględnia się kosztu zakupu uprawnień do emisji CO2.
Modele kotła, które były wyposażone w ekonomizery, mają najmniejsze łączne koszty wytwarzania energii cieplnej. Ekonomizery pozwalają na odzyskanie ciepła ze spalin kotłów, co podwyższa ich sprawność.
Za pomocą wykresów kosztów operacyjnych ciepłownie mogą przeprowadzić analizę, czy opłacalne będzie zakupienie droższego kotła z ekonomizerem o niższym łącznym koszcie operacyjnym.
4.5. Kocioł elektryczny
Poddano również analizie kocioł wodny elektryczny firmy LOOS Centrum Sp. z o.o. Jest to kocioł LOOS BOSCH ELHB. Według informacji od producenta kocioł ten ma sprawność znamionową w całym zakresie jego możliwej wydajności – jest to ogólna właściwość kotłów elektrodowych. Według informacji z karty katalogowej kotła ELHB, jego sprawność wynosi do 99,6% [12].
Wykonano dodatkową analizę zależności kosztów operacyjnych wytworzenia 1 MWh ciepła od zmiennej ceny energii elektrycznej w ciągu doby. Wybrano średnioważone ceny godzinowe energii elektrycznej z dnia 08.04.2026 r. z Rynku Dnia Następnego TGE [3]. Średnioważone ceny godzinowe energii elektrycznej przedstawiono w tabeli poniżej.
Tabela 2. Średnioważone ceny godzinowe energii elektrycznej [3]
Table 2. Average of weighted hourly electricity prices [3]
| Godzina | Średnioważona cena godzinowa energii elektrycznej [PLN/MWh] |
| 00:00 | 468,13 |
| 01:00 | 443,16 |
| 02:00 | 444,75 |
| 03:00 | 452,08 |
| 04:00 | 466,35 |
| 05:00 | 496,60 |
| 06:00 | 610,92 |
| 07:00 | 629,78 |
| 08:00 | 511,48 |
| 09:00 | 388,95 |
| 10:00 | 176,00 |
| 11:00 | 7,96 |
| 12:00 | 7,74 |
| 13:00 | 1,47 |
| 14:00 | 2,58 |
| 15:00 | 8,17 |
| 16:00 | 165,71 |
| 17:00 | 443,86 |
| 18:00 | 556,36 |
| 19:00 | 706,39 |
| 20:00 | 733,68 |
| 21:00 | 548,18 |
| 22:00 | 513,51 |
| 23:00 | 451,32 |
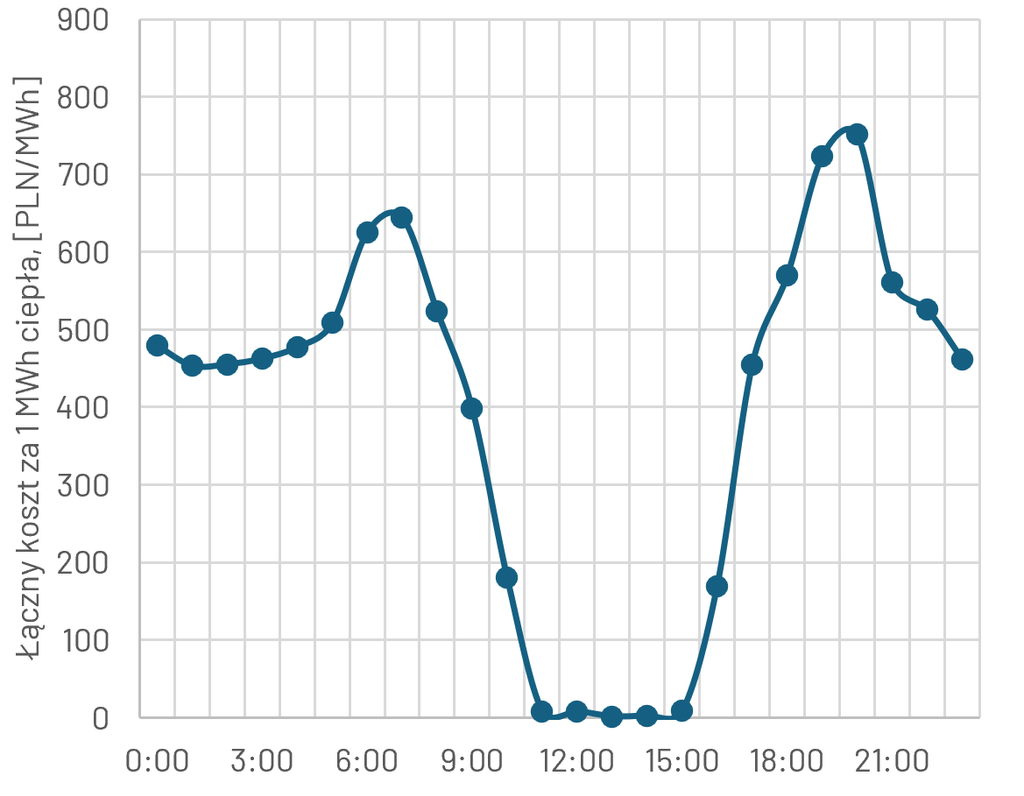
Fig. 18. Total operating cost per 1 MWh of heat over 24-hour period for the LOOS BOSCH type ELHB boiler. Source: author’s own study
Kocioł zasilany energią elektryczną nie emituje bezpośrednio CO2, zatem nie ponosi się kosztów za korzystanie ze środowiska oraz kosztów zakupu uprawnień do emisji CO2. Opłaty te są zawarte w cenie energii elektrycznej kupowanej z sieci elektroenergetycznej.
Przyjmując do obliczeń zmienne ceny energii elektrycznej różnica między największym i najmniejszym kosztem operacyjnym wynosi 721,58 PLN/MWh. Na podstawie obliczonych kosztów operacyjnych, uruchamianie analizowanego kotła byłoby opłacalne tylko w godzinach od 10:00 do godziny 16:00, ponieważ ceny wyprodukowania 1 MWh były niższe niż dla wcześniej przedstawionych kotłów. Mogłoby się zdarzyć, że w innym dniu nie byłoby żadnej godziny, w której opłacalne byłoby uruchomienie kotła.
Ze względu na zmienne ceny energii elektrycznej oraz jej wysoką średnią cenę, kotły zasilane energią elektryczną nie powinny być stosowane jako podstawowe źródło ciepła sieciowego. Dobrym zastosowaniem takich kotłów jest wykorzystywanie okresów z bardzo niskimi cenami energii do wytwarzania taniego ciepła. Jeśli duża ilość ciepła nie jest potrzebna w okresach niskich cen energii elektrycznej, to można ją magazynować i wykorzystywać w okresach większego zapotrzebowania.
4.6. Gazowy układ kogeneracyjny
Analizowano kogenerator gazowy zasilany gazem ziemnym i biogazem. Jednostki biogazowe nie są objęte Systemem Handlu Uprawnieniami do Emisji niezależnie od mocy znamionowej [7, 27], zatem w analizie nie uwzględniano kosztu zakupu uprawnień do emisji CO2.
Dla analizowanych jednostek gazowych i biogazowych Quanto różnica pomiędzy największym i najmniejszym łącznym kosztem operacyjnym jest niewielka i wynosi maksymalnie 3,52 PLN/MWh (jednostka na gaz ziemny). Wynika to z charakterystyk sprawności całkowitej jednostek. W całym przedziale wydajności względnej, w której mogą pracować, ich sprawność całkowita zmienia się maksymalnie o 1 p.p. Zatem wpływ zmiennej charakterystyki sprawności analizowanych jednostek na łączny koszt eksploatacyjny jest niewielki. Większa różnica występuje dla dużej jednostki gazowo-parowej i wynosi 103,98 PLN/MWh. Jednostka ta ma większy zakres pracy i dla minimalnej względnej wydajności 30% sprawność całkowita wynosi 71,74%, co przekłada się na zwiększony łączny koszt operacyjny 473,07 PLN/MWh.
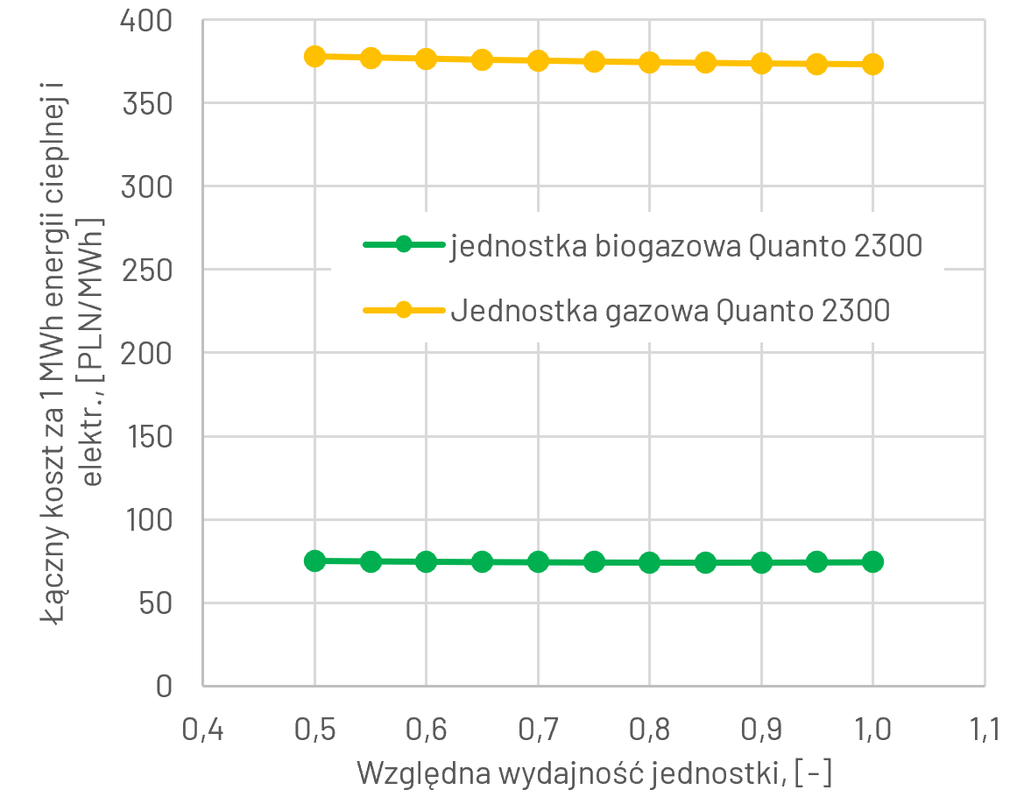
Fig. 19. Total operating cost per 1 MWh of heat and electrical energy for gas and biogas CHP units depending on the relative output. Source: authors’ own study
Zmiana paliwa wpływa na łączny koszt operacyjny analizowanej jednostki. Sprawności całkowite jednostki zasilanej gazem są większe niż dla biogazu, ale jednostka biogazowa nie ponosi kosztu zakupu uprawnień do emisji CO2 oraz cena paliwa biogazowego jest znacznie niższa. Średnia cena biogazu w 2024 r. [8] wynosiła 17,91 PLN/GJ, a gazu ziemnego wysokometanowego wynosiła 3,05 PLN/m3 [8]. Uwzględniając wartość opałową gazu ziemnego z KOBiZE za 2024 r., cena gazu ziemnego wynosiła 83,42 PLN/GJ. Te czynniki sprawiły, że koszt pracy jednostki Quanto 2300 na gaz ziemny jest 502% większy niż jednostki na biogaz.
4.7. Gazowo-parowy układ kogeneracyjny
Dla jednostki gazowo-parowej różnica między najwyższym i najniższym kosztem wytworzenia 1MWh wynosi 103,98 PLN/ MWh. Jednostka ta ma większy zakres pracy i dla minimalnej względnej wydajności 30 % sprawność całkowita wynosi 71,74 %, co przekłada się na zwiększony łączny koszt operacyjny 473,07 PLN/MWh. W przypadku dużej jednostki gazowo-parowej zmienna charakterystyka sprawności całkowitej ma znaczny wpływ na końcowy koszt operacyjny.
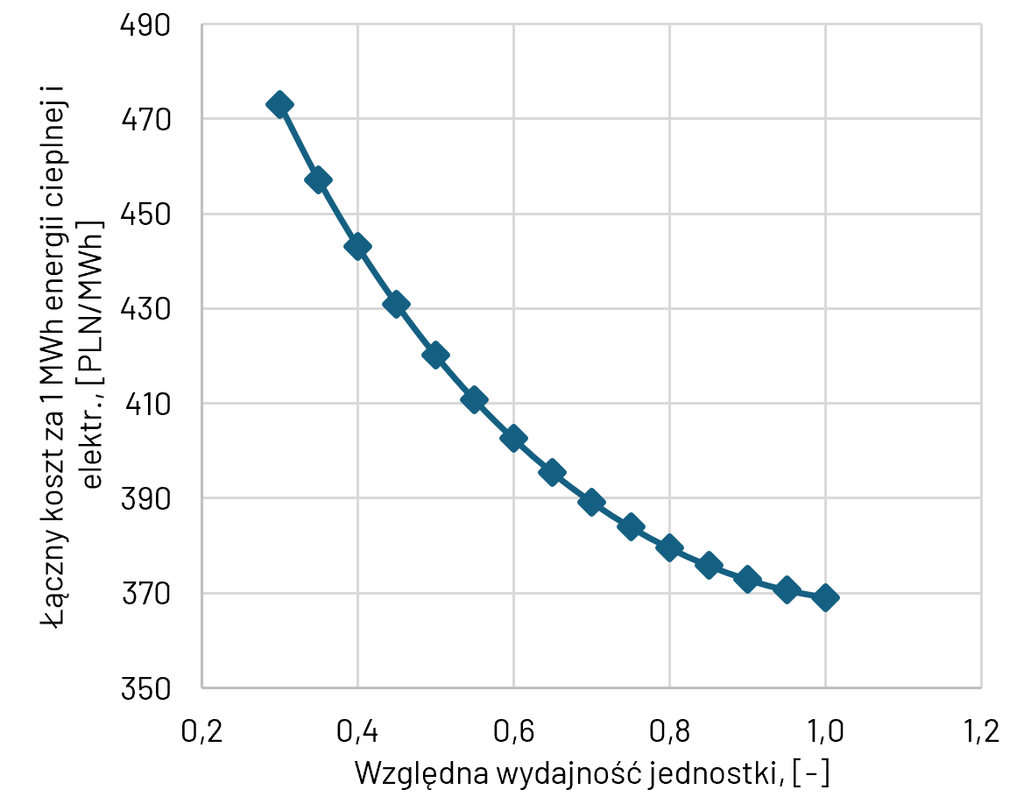
Fig. 20. Total operating cost per 1 MWh of heat and electrical energy for the combined-cycle unit in power plant Vuosaari B. Source: author’s own study
5. Wnioski
Przeprowadzenie analizy kosztów operacyjnych źródeł ciepła w zależności od ich względnej wydajności pokazało, że każde źródło reagowało inaczej na zmieniającą się wydajność. Różnica między największym a najmniejszym łącznym kosztem operacyjnym wyniosła od 0,72 PLN/MWh (jednostka biogazowa) do nawet 103,98 PLN/MWh (jednostka gazowo-parowa). Różnica ta zależy głównie od charakterystyki sprawności danego źródła. W punkcie pracy o najwyższej sprawności łączny koszt operacyjny był najmniejszy. Sprawia to, że w niektórych kotłach najbardziej opłacalna praca nie będzie w ich znamionowej wydajności.
Na wielkość różnicy pomiędzy największym i najmniejszym łącznym kosztem operacyjnym danego źródła mają wpływ głównie cena paliwa oraz wielkość emisji i koszt zakupu uprawnień do emisji CO2.
Podobne analizy kosztów operacyjnych źródeł ciepła mogą być przydatne w przedsiębiorstwach ciepłowniczych do określenia, które z dostępnych źródeł powinno być uruchomione w zależności od danego zapotrzebowania na ciepło w sieci ciepłowniczej. Kolejnym zastosowaniem może być proces zakupu nowego źródła i wybór, który kocioł/ jednostka kogeneracyjna będzie tańsza w eksploatacji. Można wtedy dopasować dane źródło do rocznego profilu zapotrzebowania na ciepło z danych historycznych ciepłowni.
Znając tylko znamionową sprawność wytwarzania energii cieplnej, można błędnie ocenić średni łączny koszt operacyjny, ponieważ w zakładzie ciepłowniczym wybrana jednostka mogłaby przykładowo pracować średnio ze względną wydajnością 80%, co mogłoby zwiększyć lub też zmniejszyć jego średni łączny koszt operacyjny tak, jak było to przedstawione w wykonanej analizie.
Dodatkowo przeprowadzona analiza pokazuje jak duży wpływ na koszty operacyjne źródeł ciepła ma cena stosowanego paliwa. Wysoka cena gazu ziemnego powoduje, że pomimo wysokiej sprawności kotłów gazowych i niskiego wskaźnika emisji CO2, jego łączny koszt operacyjny może być ponad dwa razy większy niż kotła zasilanego węglem kamiennym. Wpływ ceny paliwa widoczny był również w przypadku, gdy ten sam kocioł zasilany mógł być gazem ziemnym lub biometanem. Charakterystyka sprawności kotła się nie zmieniała, ale przez wysoką cenę biometanu łączny koszt pracy kotła na tym paliwie był ok. 1,5 razy większy od pracy kotła na gazie ziemnym.
Wpływ ceny energii elektrycznej zasilającej dane źródło ciepła na łączny koszt operacyjny był znaczący tylko w wypadku kotła zasilanego energią elektryczną. Cena energii elektrycznej na giełdzie może się drastycznie zmieniać – może być najdroższym źródłem zasilania w godzinach szczytowego zapotrzebowania na energię elektryczną, ale też może osiągać wartości bliskie 0 PLN/MWh. Takie wahania ceny energii elektrycznej powodowały, że przedstawiony kocioł elektrodowy mógł być najdroższym z analizowanych źródeł ciepła, z łącznym kosztem operacyjnym 751,02 PLN/MWh lub najtańszym z łącznym kosztem operacyjnym 1,51 PLN/MWh.
Na podstawie uzyskanych wyników wykazano różny wpływ kosztu zakupu uprawnień do emisji CO2 w zależności od wykorzystywanego paliwa. Kotły na biomasę, biogaz oraz energię elektryczną nie ponoszą tego kosztu. Największy wpływ kosztu zakupu uprawnień do emisji CO2 na całkowity koszt operacyjny źródła ciepła ustalono w przypadku kotłów zasilanych węglem kamiennym. Węgiel kamienny ma wysoki wskaźnik emisji, przez co koszt zakupu uprawnień do emisji stanowił prawie 40% całego kosztu operacyjnego. W przypadku kotłów zasilanych gazem ziemnym oraz jednostek kogeneracyjnych zasilanych gazem ziemnym udział kosztu zakupu uprawnień do emisji CO2 wynosił ok. 11%.
Biomasa, np. drewno opałowe, również posiada wysoki wskaźnik emisji CO2 (nawet wyższy niż węgiel kamienny), jednakże jest ona traktowana jako Odnawialne Źródło Energii, przez co emisje ze spalania tego paliwa nie są objęte Systemem Handlu Uprawnieniami do Emisji.
Z przeprowadzonej analizy wpływu udziału biomasy we współspalaniu z węglem kamiennym na koszt operacyjny kotła zauważono, że dodając biomasę do kotła węglowego, można obniżyć koszty związane z zakupem uprawnień do emisji CO2. Dodanie biomasy powodowało obniżenie sprawności kotła, przez co spalana była większa ilość paliwa, jednak oszczędność kosztów związanych z zakupem uprawnień do emisji była większa niż wzrost kosztu zakupu większej ilości paliwa. Ważne jest dobranie odpowiedniego udziału biomasy w spalanym paliwie, by łączne koszty eksploatacyjne były jak najmniejsze.
6. Literatura
[1] Ciuła, J., Generowicz, A., Gaska, K., & Gronba-Chyła, A. (2022). Efficiency Analysis of the Generation of Energy in a Biogas CHP System and its Management in a Waste Landfill – Case Study. Journal of Ecological Engineering, 23(7), 143–156. https://doi.org/10.12911/22998993/149609
[2] Czarnecki, P. (2026). Analiza porównawcza kosztów eksploatacji różnych źródeł ciepła [Praca magisterska], Politechnika Warszawska
[3] Towarowa Giełda Energii. (2026). Dane statystyczne. https://www.tge.pl/dane-statystyczne (dostęp: 03.05.2026) [4] Dane dotyczące ceny uprawnień do emisji CO2 w 2024 r., strona internetowa energy instrat, https://energy.instrat.pl/ceny/eu-ets (dostęp 03.05.2026)
[5] Ministerstwo Klimatu i Środowiska. (2026). Ogłoszenie rozporządzenia Ministra Klimatu i Środowiska w sprawie ceny referencyjnej dla biometanu https://www.gov.pl/web/klimat/ogloszenie-rozporzadzenia-ministra-klimatu-i-srodowiska-w-sprawie-ceny-referencyjnej-dla-biometanu (dostęp: 03.05.2026)
[6] Narodowy Bank Polski. (2026). Archiwum kursów – tabela A. https://nbp.pl/statystyka-i-sprawozdawczosc/kursy/archiwum-tabela-a-csv-xls (dostęp: 03.05.2026)
[7] Krajowy Ośrodek Bilansowania i Zarządzania Emisjami. (2021). Wartości opałowe (WO) i wskaźniki emisji CO₂ (WE) w roku 2021 do raportowania w ramach Systemu Handlu Uprawnieniami do Emisji. https://www.kobize.pl/pl/article/monitorowanie-raportowanie-weryfikacja-emisji/id/318/tabele-wo-i-we (dostęp: 03.05.2026)
[8] Urząd Regulacji Energetyki. (2025). Energetyka cieplna w liczbach 2024. https://www.ure.gov.pl/pl/cieplo/energetyka-cieplna-w-l (dostęp: 03.05.2026)
[9] Obwieszczenie Ministra Klimatu i Środowiska z dnia 4 sierpnia 2023 r. w sprawie wysokości stawek opłat za korzystanie ze środowiska na rok 2024 (M.P. 2023, poz. 914).
[10] SEFAKO S.A. (b.d.). Kotły KBs – dane techniczne. https://sefako.pl/oferta/produkcja-kotlow-i-elementow-kotlowych,217/kbs (dostęp: 03.05.2026)
[11] Viessmann Sp. z o.o. (b.d.). Dane techniczne kotłów – karty katalogowe. https://vibooks.viessmann-climatesolutions.com/pl/pl (dostęp: 03.05.2026)
[12] LOOS Centrum Sp. z o.o. (b.d.). Dane techniczne kotłów [Karty katalogowe producenta]
[13] TEDOM Poland Sp. z o.o. (b.d.). Dane techniczne jednostek kogeneracyjnych [Karty katalogowe producenta]
[14] SEFAKO S.A. (b.d.). Dane techniczne kotłów na węgiel kamienny WR oraz kotła biomasowego KBs [Charakterystyki sprawności kotłów przekazane przez producenta]
[15] Ministerstwo Klimatu i Środowiska. (2025). Darmowe uprawnienia do emisji CO₂ dla ciepłownictwa https://www.gov.pl/web/klimat/darmowe-uprawnienia-do-emisji-co2-dla-cieplownictwa2 (dostęp: 03.05.2026)
[16] CIRE. (b.d.). Darmowe uprawnienia do emisji CO₂ dla ciepłownictwa. https://www.cire.pl/artykuly/serwis-informacyjny-cire-24/darmowe-uprawnienia-do-emisji-co2-dla-cieplownictwa (dostęp: 03.05.2026)
[17] Gałek, R., Gil, P., Szewczyk, M., & Wolańczyk, F. (2018). Efficiency of micro combined heat and power unit in real conditions. Zeszyty Naukowe Politechniki Rzeszowskiej. Mechanika, 35(90), 453–463. https://doi.org/10.7862/rm.2018.39
[18] Gładysz P., Świerzewski M., (2017). Environmental and economic assessment of a biomass-based cogeneration plant: Polish case study. MAZOWSZE Studia Regionalne, (22), 97-114. https://doi.org/10.21858/msr.22.07
[19] Srinivas, G. T., Kumar, D. R., Mohan, P. V. V. M., & Rao, B. N. (2017). Efficiency of a coal fired boiler in a typical thermal power plant. American Journal of Mechanical and Industrial Engineering, 2(1), 32–36. https://doi.org/10.11648/j.ajmie.20170201.15
[20] Hopkins, S. D. (2013). Modeling and multi-objective optimization of the Helsinki district heating system and establishing the basis for modeling the Finnish power network (Doctoral dissertation, Virginia Tech).
[21] Krajowy Ośrodek Bilansowania i Zarządzania Emisjami. (b.d.). Informacja ogólna dotycząca monitorowania, raportowania i weryfikacji emisji https://www.kobize.pl/pl/article/monitorowanie-raportowanie-weryfikacja-emisji/id/317/informacja-ogolna (dostęp: 03.05.2026)
[22] Kehlhofer, R., Rukes, B., Hannemann, F., & Stirnimann, F. (2009). Combined-cycle gas & steam turbine power plants (3rd ed.). PennWell.
[23] Mikulandric, R., Krajačić, G., Duić, N., Khavin, G., Lund, H., & Mathiesen, B. V. (2015). Performance Analysis of a Hybrid District Heating System: a Case Study of a Small Town in Croatia. Journal of Sustainable Development of Energy Water and Environment Systems, 3(3), 282–302. https://doi.org/10.13044/j.sdewes.2015.03.0022
[24] Nowak, K., & Rabczak, S. (2021). Co-Combustion of Biomass with Coal in Grate Water Boilers at Low Load Boiler Operation. Energies, 14(9), 2520. https://doi.org/10.3390/en14092520
[25] Nussbaumer, T., Thalmann, S., Jenni, A., & Ködel, J. (2020). Handbook on planning of district heating networks. QM Fernwärme and EnergieSchweiz.
[26] Obwieszczenie Marszałka Sejmu Rzeczypospolitej Polskiej z dnia 22 maja 2025 r. w sprawie ogłoszenia jednolitego tekstu ustawy o efektywności energetycznej (Dz.U. 2025 poz. 711)
[27] Obwieszczenie Marszałka Sejmu Rzeczypospolitej Polskiej z dnia 7 listopada 2025 r. w sprawie ogłoszenia jednolitego tekstu ustawy o systemie handlu uprawnieniami do emisji gazów cieplarnianych (Dz.U. 2025 poz. 1685)
[28] Pajak, S. (2014). Parametry eksploatacyjne układów kogeneracyjnych opartych na silnikach gazowych—Deklaracje a rzeczywistosc. Nowa Energia, (2-3/2014).
[29] Krajowy Ośrodek Bilansowania i Zarządzania Emisjami. (2014). Przydziały uprawnień – instalacje. Informacja ogólna https://www.kobize.pl/pl/article/przydzialy-uprawnien-instalacje/id/353/informacja-ogolna (dostęp: 03.05.2026)
(do[30] Suntoro, D., Sinaga, P., Yudanto, R. C., & Faridha. (2022). Energy efficiency and energy saving potential analysis of biomass boiler at the PT Greenfields Indonesia Milk Processing Plant. IOP Conference Series Earth and Environmental Science, 1034(1), 012012. https://doi.org/10.1088/17551315/1034/1/012012
[31] Szałucki, K. (b.d.). Metodyka obliczeń opłacalności zastosowania systemu odzysku ciepła zawartego w odsolinach odprowadzanych z kotła parowego. Systemy Pary i Kondensatu. https://www.szalucki.pl/2014/ARTYKULY/Odzysk_ciepla_odsolin.pdf (dostęp: 03.05.2026)
[32] Tic, W. J., & Guziałowska-Tic, J. (2021). The Cost-Efficiency Analysis of a system for improving Fine-Coal combustion efficiency of power plant boilers. Energies, 14(14), 4295. https://doi.org/10.3390/en14144295
[33] Ustawa z dnia 20 maja 2016 r. o efektywności energetycznej (Dz.U. 2016 poz. 831)